
这是看脸的时代。
小鲜肉、美少女、校花、校草不再是简单的网络用语,随着颜控群体的膨胀,在市场无形手的推动下,相貌已经被当成商品或者说是消费符号,围绕“颜值”已经成就了一系列生意。如时下网红、小鲜肉大行其道,也在以一种姿态宣告颜值经济时代的来临。
浪潮席卷之下,走进美容院打算通过手术提升颜值的男生、女生如过江之鲫。他们坚信:高颜值能极大的改变命运。这也让美容机构如雨后春笋般冒出,医疗美容行业成为香饽饽,成为闷声赚钱的大生意。敏感的互联网创业者自然嗅到其中的商机,纷纷切入。这是一个增长迅猛且十分垂直的细分领域,目前互联网创业公司不多,但这并不意味着医美创业就简单了。
这个市场有多大?
医疗美容在中国发展30多年来,已经从最初的外伤和疾病整形等特殊应用场景,比如烧伤、兔唇等,演变为面向大众的消费,这种演进使其同时具有医疗属性和消费属性,市场化程度颇高。根据国际美容整形外科协会(ISAPS)统计,2015年我国医疗美容行业的市场规模为870亿元,到2016年将达到1090亿元,同比增长25%,若未来继续维持30%以上的复合增长率,2020年市场规模将达到2650亿元。但高速增长之下,相较于欧美、日本、韩国等医美市场较成熟的国家,中国医疗美容渗透率仍然偏低,未来还有十倍、百倍甚至千倍的增长潜力、万亿规模的市场想象空间。
同时,医疗美容O2O创业也得到资本前所未有的关注。根据清科中心最新发布的《中国医美行业研究报告》显示,除恒大、京东、阿里巴巴等行业巨头宣布进军医美外,行业中独立创业公司的产品也开始频繁融资。2016年初,新氧就率先完成5000万美元的C轮融资,同时行业中更美、悦美、美黛拉、美丽神器也相继完成B轮融资,借助资本市场的力量,互联网医美企业迅速崛起。虽然这块肥肉不好啃,但光明的市场前景仍然阻止不了资本的疯狂涌入和创业者的蠢蠢欲动。
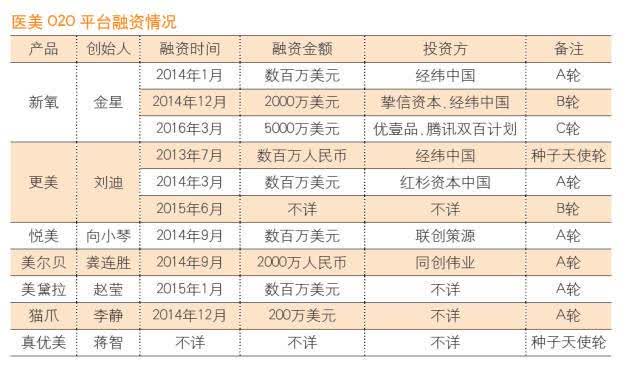
医美O2O平台融资情况
这个市场有多乱?
市场很大,但医疗美容行业仍属新兴业态,市场竞争十分激烈,也十分的混乱。
1、市场放卫星,却看不到盈利。无论从哪个数据机构得到的数据,都表明医疗美容行业市场成长空间巨大,中国也将成为世界最大的医疗美容市场。这就像一颗卫星,放出去后就直冲云霄势不可挡。实际上,市场上80%的机构并不盈利。从行业来看,医美公司的毛利率较高,普遍在45%以上。据不完全统计,目前共有7家整形美容公司挂牌新三板。其中,丽都整形、华韩整形、瑞澜医美和荣恩医疗四家公司,2016年上半年以及2015年毛利率均保持在50%以上。
但是,高毛利率并未带来高净利率,上述7家上市医美公司的的2016年上半年净利率均低于15%,其他企业盈利能力更是不强。这主要归因于广告营销费用和获客成本的高企,蚕食了行业大部分利润,整个行业净利率基本在10%~0之间。这也导致医美行业逐渐成为毛利率高而净利率低的畸形产业,整体市场依然处于大、散、乱的状态。
2、资本催熟,医美机构唯利是图。医美行业的迅猛发展离不开资本的催熟,截至目前,不仅有红杉资本、经纬、IDG、赛富等专业投资者入股医美APP,也有恒大、苏宁、华邦制药等产业资本布局医疗机构,已经上市的华韩、丽都等机构也在大举扩张机构数量,市场一片欣欣向荣。但医美行业充斥着假冒伪劣、虚假宣传等问题;医美机构、医生信息不透明,不具备医疗整形资质的美容机构或非执业医师进行非法经营的现象大量存在。尤其是中小型非连锁的医美机构唯利是图,普遍存在二次议价和多重定价的问题,消费者维权难度大。
从一位了解医美行业的朋友处了解到。医美机构的一个不成文的运作模式便是,先建诊所,无论该诊所的经营状况如何,开始包装成商业故事,寻求投资,钱拿到手后,继续开诊所,像滚雪球般摊开布局诊所,进而拿到更多投资。而实际的经营情况如何,也便没人在意。另外,医美企业会花大量资金在广告营销以及搜索引擎的流量购买上。不少企业,这部分开支能占到营收的20%以上。这种医美和营销的本末倒置,也让整个行业浮躁不健康。
3、医美行业鱼龙混杂,业绩服务水平良莠不齐。目前全国正规皮肤科医生仅2—3万人,正规注册的整形外科医生仅6000人左右,而各类医疗美容机构超过1万家,市场竞争格局较为分散,全国连锁性品牌更少,公立医院市占率很低,除上海九院、北京八大处等不到10家机构是完全公里的医院,其余均为民营企业,其中以毁誉参半的莆田系为主。由于医美行业准入门槛较高,执业医师培养周期长,储备的专业医生资源严重不足,而行业的高成长性,吸引更多非专业机构、从业者进入,这也直接造成医美行业公立医院与民营整容机构鱼龙混杂的局面。大量只有专业合规医院才能做的整容手术,出现在资质不够甚至无证经营的“小作坊”的手术台上,这种错位造成严重后果,2010年,超女王贝接受面部磨骨手术,结果出现意外导致死亡,其他如鼻子塌陷、胸瘪了、下巴脱落等失败案例频繁见诸报端。
同时,医疗美容是一项非标服务,最终效果几乎是不可逆的。比如隆胸,你不可能在右侧胸部割三刀注入硅胶后,再对比朋友术后的的效果来衡量手术的成功与否,更多的是凭感觉以及死板的人为制定的参数来判定。而医疗资源在公立医院和民营机构、民营企业与民营企业之间分布的不均衡,也导致业界服务水平的良莠不齐。信息的不对称,患者和医疗机构之间不平等的沟通关系,也无法形成口碑,反向促进服务水平。
互联网医美创业有多不易?
移动互联网的高速发展给医美行业制造了巨大的想象空间,互联网的去中心化也一定程度上促进医患信息对称,优化行业资源配置。从2014年开始,大量医美APP涌入市场,带动医美O2O的火爆局面形成。但实际上,医美APP的市场还比较小。播美CEO张伍新在2016美沃斯上称: 2015年中国医美APP的几家龙头企业的GMV不超过10亿,而1000亿的总产值相比,市场份额不足1%。应该说APP还没有起到应该有的作用。与此同时一些医疗机构对APP开始抱有排斥的态度,认为医美APP拉低了价格、加剧了价格战、给客户造成了低价错觉、难以升单等。医美APP似乎只是在前端获客环节有所帮助,在提升行业效率方面收效甚微。
不仅如此,医美APP除了在切入点和运营策略上有所不同,在名称和产品形态上都惊人的一致:社区+电商+点评。这也意味着在商业模式上,各家也是大同小异,数家如一家,千人一面,同质化相当严重。
经过数年的耕作,互联网医美创业已经过了红利期,虽然平台玩家不多,但医疗美容比较是一个门槛比较高的行业,并且涉及到复杂的法律法规,后来者想要在已经成型的创业公司口中分一杯羹,已经不是那么容易了。越来越多的医美APP开始落地,开美容机构,大面积地推,试图打通线上线下的完整闭环。这也是市场竞争趋于激烈的表象。
不可置疑的是,互联网+ 是带动医疗美容行业透明、产业升级的最大推手和动力。但如何利用互联网来塑造医疗美容行业在用户中的口碑,改善“魏则西”、“王贝”等通过网络发酵的负面影响,是摆在互联网医美创业者面前重要的命题。
 关注微信


