一、本周观点:
上周我们在报告中再次提示了,货币政策转向叠加资金面压力影响可能对资产价格构成一定压力。过去一周股债双杀的行情,已向市场证实了流动性偏紧的威力。中国基金总指数下跌1.8%,其中股票型基金下跌3.2%、债券型基金下跌1.3%。若投资者根据我们早前建议:将股基获利止盈,配置于固收类产品,则可较好的避免部分损失。本周我们依然建议投资者超配固收类产品;标配股基:关注均衡配置、选股能力较强的基金;低配债基:关注部分重仓上游行业、中高等级中长期限的信用债基金。
美联储加息靴子落地,但透露出的17年加息频次超预期。预计美元短期内仍将维持强势地位。建议投资者坚持长期超配海外相关资产。
风险方面,投资者需关注:1)国内流动性趋紧或将引发一系列信用风险事件;2)楼市冷却导致实体经济再度恶化;3)若资金流出趋势加剧,人民币可能继续大幅贬值,引发金融市场动荡。
图1:截至11月,五星配置收益较一般用户配置方案更可观

数据来源:Wind,京东金融。注:依据最新14年全国居民财富分布情况,一般投资者配置有17%金融机构理财、68%存款、2%债基、11%股基和2%黄金。
二、宏观配置:
上周,尽管央行进行了公开市场净投放操作以便对冲我们曾提及的季节性流动性压力,但国海证券相关债券违约事件,引发了市场对信用乃至流动性的怀疑。因此,市场的谨慎情绪或将继续使部分资产价格承压。因此我们维持早前对投资者的建议——超配固收类产品及海外资产,标配股基,低配债基。
国内
11月信贷扩张,货币继续收紧。由于地产调控政策对信贷的影响暂未显现,房价预期仍居高位,居民中长期贷款(6,796亿元)拉动新增贷款(7,946亿元)同比增速升至12.1%。市场预期银行委外业务监管将进一步收紧,加速11月委外业务增长。受此影响,新增社会融资规模(17,366亿元)同比大幅上升69.3%。央行货币政策维持中性偏紧,M1、M2同比增速回落(M1:22.8%,M2:11.4%),实体经济周期性改善作用下剪刀差继续收窄。年底MPA考核影响下,预计未来信贷货币数据可能继续下行。
海外
美联储宣布将联邦基准利率上调25个基点至0.50%,并强调2017年可能加息3次,超市场预期。随着美国加息步伐的加快,全球范围货币宽松政策或将渐近尾声,美元很可能将加速回流美国市场造成新兴市场流动性被动趋紧。美元指数因此反应强烈,一度大涨至103.57,创2003年来最高。离岸人民币对美元相应大幅调整,跌破6.94元。
三、市场策略:
股市
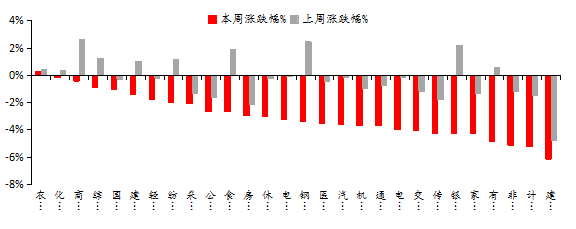
上周市场大幅下跌,上证综指收报于3122.98点,跌3.4%,深证成指报收于10334.76点,跌4.4%,两市总成交金额在2.47万亿元,创业板指数报收于1998.11点,跌4.9%,成交金额3426亿元。行业方面,军工、农业、化工等板块跌幅较少;而建筑、计算机、家电等板块跌幅居前。
图2:行业涨跌情况
数据来源:Wind,京东金融
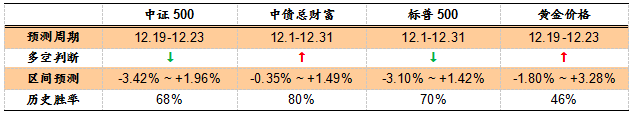
表1:本月智投量化观点
数据来源:Wind, Bloomberg, 京东金融
建议股基投资者不必太悲观,耐心等待合适入场机会。基于资金面压力及美联储对明年加息次数的展望超出了市场预期,A股市场情绪趋于谨慎。央行在上周四加大了公开市场操作和窗口指导,周五开展MLF操作利率与上期持平,创业板在经过连续调整之后,出现了反弹。股权转让、互联网金融、国企改革概念表现活跃,市场有重见“八二”规律(80%股票上涨,20%股票下跌)的迹象现象。
总体来看,明年工业企业盈利增速已提升,A股运行重心较今年将有所上移,而近期A股下跌动能减缓,所以投资者不必太悲观。建议关注机械、电气设备等受益于一带一路的周期性行业,以及成长性较高、估值逐步调整至合适区间的电子、传媒、计算机行业。
债市
上周,债市表现急速恶化,中证全债指数暴跌1.46%,创2004年4月以来最大单周跌幅,中证国债指数下跌1.58%,中证公司债指数下跌0.19%。核心原因有二:1)央行公开市场投放力度偏弱;2)国海证券“债券代持”违约事件发酵,导致机构之间担忧对手方风险,这共同推动7天回购利率飙升至3%以上,债市套利资金被迫拆仓,现券遭到更多抛售。
截止上周五,10年期国债利率比1年期利率互换低6个基点,利率债远期套利仍是负收益,说明国债利率并未完全反映短期通胀压力上升。加之国海证券债券代持事件,引发以有限资本金放大债券持仓的隐性杠杆也将受冲击,或将继续加大国债抛压,预计本周10年期国债利率或升向3.6%。
信用债方面,上周商品期货价格调整拖累公司债指数连续第二周下跌,不过在多数企业利润和现金流好转前提下,现券市场并未出现抛售,投资者做空国债期货对冲信用利差扩大,因而整体公司债表现远好于利率债。由于明年继续深化“供给侧改革”,行政去杠杆和需求市场化定价的矛盾难以消除,顺周期行业现金流收益很可能会增强,因而建议继续配置石化,钢铁,煤炭和有色行业的中期AA-AAA公司债。
黄金
上周,美联储加息如期而至, 17年预期加息次数增至3次,同期美债实际利率大幅飙升,再次压低国际金价,而受人民币贬值预期影响上海金回落较小。短期内金价面临较大基本面及技术面的不确定性。1)对特朗普经济的预期大幅提升美债利率,通胀将同时接踵而至,或引发对美债偿还能力的担忧;2)17年美联储有2万亿购买的MBS到期,其会否续购值得警惕;3)日线上依然没有明确向上拐点信号,但月线上1100美元上方有强力支撑。建议用户以不变应万变,待信息清晰再调整仓位。
四、基金推荐:
权益基金:长期宏观经济增速压力较大,但是短期经济阶段性企稳,风险偏好提升,寻找不确定性中的确定性机会,适当布局国企改革、环保PPP 项目、周期板块等热点题材,同时关注传媒、TMT等未来转型方向行业。建议投资者均衡配置,选股能力较强的基金可重点关注。如中欧新蓝筹、国泰聚信价值A、前海开源股息率100强。
固定收益基金:策略上推荐重仓中高等级信用债产品,利率债方面以阶段性防御为主。建议投资者重点考察基金管理人的投资能力及灵活性,通过发挥其主动管理能力。如易方达稳健收益A、中欧增强回报A、博时信用债纯债债券A。
QDII 基金:建议投资者多元配置,美元债、亚洲债、港股基金均有较好配置价值。同时继续维持石油以及黄金QDII 的配置比例;如嘉实海外中国股票、鹏华全球高收益债等。
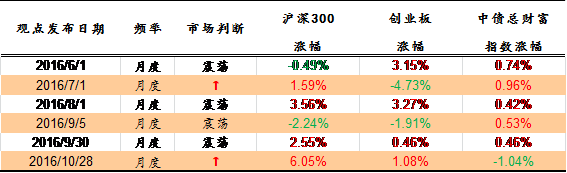
附表:京东金融研究团队月度策略观点历史
数据来源:Wind, 京东金融
京东金融研究团队:
京东金融研究团队由具备资深投研经验、海内外学术背景的精英组成。团队现有12人,全部来自公募基金、私募基金、养老金、券商及银行。核心团队成员中,80%以上拥有硕博学历,人均从业经验超过8年。
京东金融研究团队秉承客观、严谨的研究理念,借助京东金融“金融科技”的大数据优势,形成以数据为根基的系统化研究框架。研究领域覆盖大类资产配置、市场策略、大宗商品及基金筛选等。在互联网大数据的平台优势基础上,通过实时把控宏观方向、清晰梳理市场潜在逻辑,为客户提供精准、独到的专业化研究服务。
免责声明:只供做参考之用,并不构成对客户的投资意见,并非作为买卖基金的邀请或保证。
(作者:sangguofeng_2008)
 关注微信


