一、本周观点(12月5号-12月9号):
近期,央行对市场的流动性注入偏弱,监管趋严态势不改,短期利率飙升幅度明显超过长期利率。我们维持上周发布的月度观点:资金面偏紧的压力仍将成为短期内金融市场的主题。短期内,资产价格或面临调整压力。固收类产品收益将明显上升。因此,我们建议投资者超配固收类产品;标配股基:关注券商、计算机、传媒、养殖板块,投资逻辑成熟、选股能力较强的基金;低配债基:关注部分重仓上游行业、中高等级中长期限的信用债基金。
川普的保护主义政策虽有较大不确定性,但美联储加息预期不改,强势美元地位短期内料将得以巩固。人民币贬值压力将因此继续,建议投资者坚持长期超配海外相关资产。
风险方面,投资者需关注:1)国内流动性趋紧或将引发一系列信用风险事件;2)住宅市场冷却导致预期再度恶化;3)若资金流出趋势随资本管制预期加强而加剧,人民币可能继续大幅贬值,引发金融市场动荡。
图1:截至11月,五星配置收益较一般用户配置方案更可观

数据来源:Wind,京东金融。注:依据最新14年全国居民财富分布情况,一般投资者配置有17%金融机构理财、68%存款、2%债基、11%股基和2%黄金。
二、宏观配置:
尽管实体经济及预期保持稳健,但近期流动性趋紧,利率中枢和通胀预期双双上升。央行未大幅注入流动性,去杠杆、去泡沫、严监管的政策基调将对短期资产价格构成压力。因此我们建议投资者超配固收类产品及海外资产,标配股基,低配债基。
国内
11月制造业持续复苏,PMI连续4个月高于荣枯线(51.7)。但增速略有分化,其中大中型企业预期乐观,小型企业扩张动力稍显不足。大宗商品价格持续上涨带动PMI主要原材料购进价格指数大幅上升,预计上游工业企业利润或将继续好转。同时,通胀上升明显,服务业预期继续改善,财新服务业PMI升至16个月新高(53.1)。
非金融部门债权同比增速大幅回落,人民币近期出现持续贬值资金流出压力大,Shibor隔夜拆借利率11月累计上升至2.3%以上,预计短期流动性偏紧将持续至17年一季度。
海外
美国上周公布的非农就业数据(新增17.8万人),虽略低于预期,但整体经济仍维持在正常加息通道内。市场认为12月加息为大概率事件,短期内美元将维持强势地位。OPEC成员国8年来首次达成减产协议,原油价格站稳50美元/桶,进一步推升全球通胀预期。
未来投资者需要密切关注:1)川普能否有清晰、具体的可行性施政计划,将是左右17年美元及全球资本流向的关键;2)欧洲内部民粹主义是否有明显掌权迹象。若意大利脱欧,这将巩固保护主义在政治体系的地位,使全球发展路径更加扑朔迷离。
三、市场策略:
股市
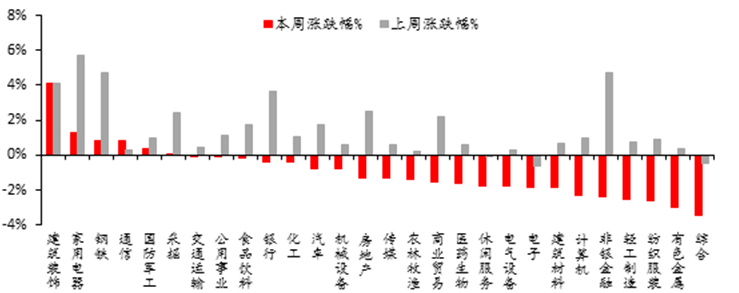
价值股呈现配置机会,深港通带动中小创补涨。上周市场冲高回落,上证综指收报于3243.84点,跌0.6%,深证成指报收于10912.63点,跌1.1%,两市总成交金额在3.05万亿元,创业板指数报收于2143.45点,跌1.1%,成交金额4481亿元。行业方面,家用电器、建筑装饰、钢铁、通信等涨幅居前;而有色金属、纺织服装、非银金融、计算机、电子设备等跌幅居前。
图2:行业涨跌情况
数据来源:Wind,京东金融
技术面看,上周市场承压震荡,盘面资金小幅出逃,最终跌破10日均线,而创业板仍维持窄幅箱体震荡。短期市场受到利空影响,出现回调,但下跌空间已被释放,预计市场会在30天均线附近寻找支撑。综合来看,市场虽受到意大利修宪公投失败以及证监会主席公开批评影响,但我们认为这些利空因素对A股市场造成的影响是阶段性的,而市场长期向好的结构性势头未发生改变。反而被错杀的价值类股票已出现配置机会,同时中小创板块在深港通的带动下或呈现补涨机会。板块方面,可关注券商、计算机、传媒、养殖。
债市
12月第一周,债市延续11月的抛售。中证全债指数暴跌0.55%,创下2年来最大周跌幅;中证国债指数下跌0.59%,公司债指数则0上涨0.10%。造成这种分化的核心原因除了商品价格高位运行外,还有中国真实利率已触及周期底部,投资者担忧央行全面收紧货币政策。
10年期国债利率上周五收盘突破3%,其与1年期利率互换倒挂19个基点,这意味着远期利率债套利仍是负收益,前期利率下行过程中杠杆加的越高,未来损失就越大。在这种情况下交易型资金和配置型资金都面临很大的去杠杆压力。加上中国真实利率跌至创纪录低点,投资者认为未来央行极可能持续收紧流动性甚至加息,这对长期利率债来说是致命冲击。预计10年期国债利率本周或升向3.10%。
信用债方面,原油价格升破50美元,加上北方取暖季期间,环境治理压力倒逼钢铁行业限产,继续利好能源,煤炭,钢铁与化工等行业的现金流好转,并推动商品牛市从原材料价格向工业品轮动,因而继续建议超配此类行业中AA-AAA级,7年-10年期的公司债。
黄金
意大利公投失败确认后,避险需求迅速退去,黄金未改疲软态势,市场重新转回对美国经济数据的关注。未来建议观望为主,等待美联储加息前后的机会。
四、基金推荐:
权益基金:尽管短期面临回调压力,但仍具备长期配置价值,建议适当布局国企改革、环保PPP 项目、周期板块等热点题材,同时关注传媒、TMT等未来转型方向行业。建议投资者均衡配置,选股能力较强的基金可重点关注。如中欧新蓝筹、国泰聚信价值A、前海开源股息率100强。
固定收益基金:策略上推荐重仓中高等级信用债产品,利率债方面以阶段性防御为主。建议投资者重点考察基金管理人的投资能力及灵活性,通过发挥其主动管理能力。如易方达稳健收益A、中欧增强回报A、博时信用债纯债债券A。
QDII 基金:建议投资者多元配置,美元债、亚洲债、港股基金均有较好配置价值。同时继续维持石油以及黄金QDII 的配置比例;如嘉实海外中国股票、鹏华全球高收益债等。
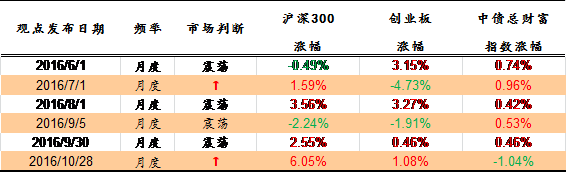
附表:京东金融研究团队月度策略观点历史
数据来源:Wind, 京东金融
京东金融研究团队:
京东金融研究团队由具备资深投研经验、海内外学术背景的精英组成。团队现有12人,全部来自公募基金、私募基金、养老金、券商及银行。核心团队成员中,80%以上拥有硕博学历,人均从业经验超过8年。
京东金融研究团队秉承客观、严谨的研究理念,借助京东金融“金融科技”的大数据优势,形成以数据为根基的系统化研究框架。研究领域覆盖大类资产配置、市场策略、大宗商品及基金筛选等。在互联网大数据的平台优势基础上,通过实时把控宏观方向、清晰梳理市场潜在逻辑,为客户提供精准、独到的专业化研究服务。
免责声明:只供做参考之用,并不构成对客户的投资意见,并非作为买卖基金的邀请或保证。
(作者:sangguofeng_2008)
 关注微信


