12月3日,整个市场的焦点都集中到证监会上,却忽略了另一个重磅消息!下一个暴富机会或要来了!
一、监管层为商品期货正名,释放重磅信号!
今年初以来,我国商品期货市场出现了部分期货品种价格迅速上涨、价格波动较大的情况,引起各方关注。
就在昨日,在2016第十二届中国(深圳)国际期货大会上,监管层挺身而出为期货市场正名。
中国证监会副主席方星海表示,市场对期货拉大现货价格涨幅的担心没有必要,在他看来,期货领涨领跌的现象并不是坏事,价格尽快调整到位有利于资源配置效率提高。
同时,监管部门还对期货市场的功能和作用进行了肯定。
期货市场通过合约和交割等基础制度的设计,可以引导企业淘汰落后产能,提高供给端产品质量,从而提升经济增长的质量。
期货市场还有利于相关实体企业进行库存管理,通过期货合约交易建立虚拟库存,降低存贮成本、节约流动资金。
他还提出,证监会将坚持市场化、法治化、国际化的改革方向,完善以市场机制为导向的品种上市制度,推动原油期货、豆粕和白糖商品期权上市;在风险可控前提下,推动期货公司风险管理子公司在场外市场的探索。另外支持交易所在境外设置办事处和交割仓库。
此次监管层的表态可谓是具有标志性意义。
二、这三大领域有望迎惊喜
监管层的定调让业内对于未来期货市场的创新发展有了更多期待。三大举措有望最先破冰:
1、农产品期权推出加快
有媒体报道称,商品期权已在近日获得国务院批准落地。
该报道称,商品期权获批之后,首先有望推出的,会是郑州商品交易所的白糖期权和大连商品交易所的豆粕期权产品,而且推出的速度“可能会很快”。
方星海在2016第十二届中国(深圳)国际期货大会表示,将不断改革完善相关制度流程,开发上市更多符合实体经济需要、市场条件具备的期货新品种,包括推出原油期货和白糖、豆粕等商品期权。
2、股指期货松绑时机日益成熟
不少业内专家呼吁,应尽快松绑股指期货;在市场逐步修复的背景下,眼下时机已经成熟。
松绑股指期货,对于国内金融市场而言意义重大。有业内人士分析,一旦股指期货重新放开,量化对冲基金有望为股市带来千亿以上资金,市场流动性将得到大幅改善。对国内资产管理行业而言,股指期货重新放开将丰富市场投资策略,降低机构委外投资的风险。
3、推进铁矿石、天然橡胶国际化
商品国际化是大势所趋,也是商品现货和期货发展必由之路。
方星海在国际期货大会上表示,坚持对外开放,服务“一带一路”战略。期货市场本身是一个全球性的市场,稳步推进期货市场的对外开放,国内外企业和投资者对此都有强烈的需求。抓住我国当前产业结构转型升级的历史机遇,紧贴“一带一路”战略需要,逐步扩大期货市场对外开放,以特定品种的方式逐步引入境外投资者参与国内商品期货交易。在品种选择上,将以铁矿石、天然橡胶等国际化程度较高的品种为起步,逐步拓展到其他产品。
据相关业内人士透露,国内部分期货品种已具备国际化的基础和条件,时机已经成熟,只待发令枪响。
三、接下来投资者的钱会去哪里?
近年来,经济在下行,无风险收益率在下降,现在的投资人不光是个人投资者,包括一些机构都找不到很好的资产。自本轮对房地产市场的限购升级以来的两个月内,上证综指上涨了接近9%。房地产市场跟股市的跷跷板效应是否正在被验证。
值得注意的是,此轮股市的上涨,以及股市最大的热点,不是散户加杠杆,也不是机构炒预期,而是诸如前海人寿这样的金融资本,开始大举介入股票市场。
不过,昨日,证监会主席刘士余首次针对当下资本市场上备受热议的举牌、杠杆收购发表看法。对“野蛮人”发出强烈警告,还指出,挑战刑法将开启牢狱大门。
接下来,资金将会再度转向新的市场。
四、下一个暴富机会来了?
这个新的市场,就是被大部分投资者忽略的是商品市场。十月初至今,上期所金属指数(权重包括铜、铝、锌、铅、镍、锡等)上涨了30%,同期螺纹钢上涨了42%、焦炭上涨了58%、铁矿石上涨了48%。
美元的走强从某种程度上来说,加大了新兴国家货币的贬值预期,在普遍开始应对本币贬值的过程中,诸多国家会采推升利率的方式,这一方面会结束所谓的债券市场的牛市,另一方面部分资金将坚定的回归商品市场。对抗本币贬值,最好的方法就是持有更加直接的,以本币计价的商品资产。
此外,据澎湃新闻报道,商品期权已在近日获得国务院批准落地。目前,我国场内市场上市的期权品种仅有2015年2月9日上市的上证50ETF期权,场内商品期权还是一片空白。股市留给我们的暴富机会不多了,期权算是一个。所以说,期权将是下一个财富迅速增值的机会。
但是任何事物都是具备两面性,期权交易就一定是财富增长的砝码吗?就没有任何风险,观察君在这里想说的那是不可能的,收益越大意味着风险也越大。
期权作为一个重要的金融衍生品,就像是匕首……运用得不好甚至会倾家荡产。
1、期权概述
期权(option),又叫选择权,是一份合约,给与期权买家在特定日期或之前以特定价格买入或卖出标的资产的权利(而非义务)。期权与股票和债券一样,也是一种证券。同时它也是一种具有约束力的合约,具有严格限定的条款和特性。
期权和期货作为衍生工具,都有风险管理、资产配置和价格发现等功能。但是相比期货等其他衍生工具,期权在风险管理、风险度量等方面又有其独特的功能和作用。
2、期权并没有那么美
期权作为一个重要的金融衍生品,作为一种零和博弈工具,它仅仅只是工具,就像是匕首,杀人救人取决于使用者,以及如何使用。
在全球化竞争日益激烈的情况下,金融衍生品市场的发展为风险管理提供了许多有利的工具,国内外企业对其需求越来越高。相比西方发达国家成熟的金融市场,在中国,我们缺乏诸如期权、掉期此类成熟的金融衍生品,而我们的机构特别是一些身负战略储备资源重任的央企,对此需求却日益增加,我国企业向海外寻求更成熟的套保工具无可厚非。但是,这些企业在海外金融衍生品市场不仅没有达成套期保值的目的,反而一个个惨败而归,中国远洋、中航油、国航、东航、中铁、铁建、中国高速传动、中信泰富以及深南电等一个个行业巨头纷纷陷入巨额亏损泥潭。

资料来源:网络
简单梳理一下历史上影响较大的几次金融惨案,我们可以发现这些惨败案例发生的时间段很微妙,紧随其后的是金融危机,1997年亚洲金融危机、2008年全球金融危机。金融衍生工具使用是否恰当,影响力深远。
在2月9日上证50ETF期权上市交易之前,笔者希望通过对曾经惨败案例的探索,给市场一个警醒,期权本质是中性的,是一种避险工具,但是使用不当,亦可成为金融市场的“魔刃”,需慎之又慎。笔者将从主客观的角度对这些失败案例进行深入剖析,希望对读者在今后投入期权市场有所帮助。
客观情况使得国内企业在海外期权市场天然处于弱势
场外期权并没有在交易所挂牌上市,其合约条款更加灵活,可以根据投资者的个性化需求进行量身定制,包括行权时间、行权条件、执行价格等,但同时需要注意的是,国际投行的这种合约从来都是不对等的,天然存在风险。而国内企业通过商业银行这个中间商,与交易对手签订的正是这种“一对一”的非标准化合约,东航集团VS高盛、中信泰富VS汇丰、花旗等、深南电VS高盛、海升VS大摩等,形成“国内企业-商业银行-国际投行”的交易模式,也使得该交易蕴含的市场风险、法律风险和监管风险大为增加。
从上表中,我们不难看出,在整个“一对一”的过程中,国内企业都是处于弱势的,有些“阴谋论”者认为这都是国际投行在给我们下圈套导致的结果,不可否认有这种情况的存在,但是,在《第一财经日报》的专访中,东航集团专门从事燃油套保的相关人士指出:“亏损并不能完全归咎于投行,东航在这个事情上也是有独立判断的,投行本身依据自己的判断给东航推荐几种产品,东航与之看法一致才会签订合约,不能完全是欺骗。”
那么,在你情我愿的过程中,是什么原因导致的第一次亏损,且步步陷入更深的泥潭,导致亏损完全不可控呢?笔者认为,主观上的错误导向以及内部监管的缺失是最根本的原因。
从自身寻找惨案发生的本质原因
在套保中形成逐利思维,本末倒置
企业参与海外金融衍生品市场的初衷应该是为了套期保值、比如东航、国航、中航油都是为了锁定燃料油价格的风险,中信泰富为了锁定外汇风险等,但是最终在签订一个又一个非标准化合约的道路上,逐渐远离了初衷,导致了风险的不可控。
我们先熟悉一下期权交易双方的收益-成本分析图
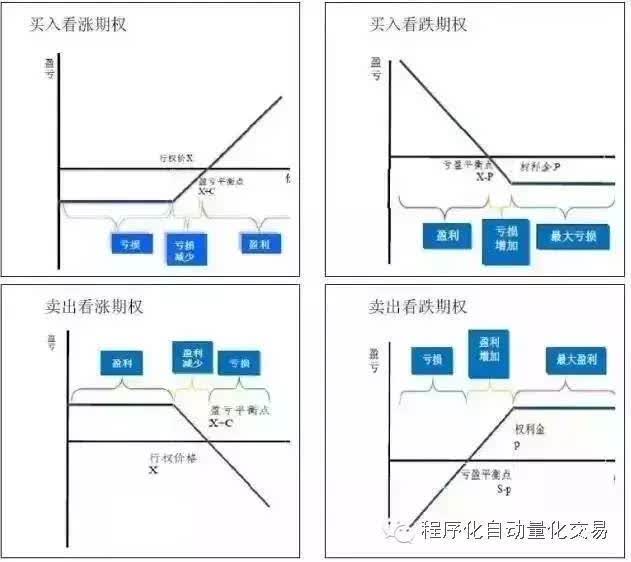
正常情况下,企业通过买入看涨期权合约,通过在期权合约上的盈利来规避价格上涨带来的采购成本增大的风险;而供应商通过买入看跌期权合约规避库存贬值的风险。那么,作为当时我国最大的航空用油进口贸易公司来说,中航油作为需求方,应该是担心原油价格上涨带来采购成本增大的风险。
当时,国际原油价格在每桶40美元、航煤接近350美元/吨的时候,中航油做出了一个判断:石油价格不会继续升高,而要开始下跌。此时有两个结果,一是判断正确,那么中航油在现货市场即可以以更低的价格采购煤油,不需要做任何衍生品对冲,但作为一个长期做套保的大型企业来说,风险敞口是需要避免的,毕竟还有另外一种可能性,那就是价格上涨怎么办?为了规避价格上涨带来的风险,中航油在期权市场上进行保值,选择“卖出看涨期权”(此时错误已然发生)。
到了10月中下旬,受原油价格的影响,新加坡航煤价格已经达到450美元左右,由于航空煤油价格的高涨出乎中航油的判断,行权价格低于市场价格,对手方要求行权,从而使得期权卖出方,也就是中航油公司产生巨额亏损。以每吨航空煤油产生30美元的亏损计算,每卖出300万吨的期权就差不多损失1亿美元。
在不去分析陈九霖后期的赌博性疯狂行为下,单纯从期权交易的角度看,若中航油当时真的判断原油会大跌,做的应该是更安全合理的“买入看跌期权”,以一定的权利金损失换取更大的盈利,即使最后上涨了,损失的也仅仅是少量的权利金。
当然,买入期权必然要付出权利金,而卖出期权则可以得到权利金,这也许就是为什么中航油选择卖出看涨期权的原因,殊不知,这样做又打开了一个新的风险敞口。
来源:ipo观察
(作者:sangguofeng_2008)
 关注微信


