近几年,我们常常会看到,一些人因未及时偿还信用卡透支的几元或者几十元,数年后便被银行索要上千元乃至上万元。而这种情况的发生,多是因为持卡人的疏忽以及发卡行并未及时提醒还款而造成的。因此,很多持卡人对待这类事件的态度往往是愤愤不平,而银行给出的答复却常常是照章办事,从而计划了双方的矛盾,有时甚至会对峙公堂。

为此,今年4月,中国人民银行发布了《关于信用卡业务有关事项的通知》,要求优化信用卡预借现金服务,其中要求取消信用卡逾期滞纳金,由发卡机构和持卡人协议约定违约金。据了解,信用卡的新规将于2017年开始正式实施,不过目前五大行以及招商、浦发等银行都已调整了信用卡违约金收费标准。
根据多家银行发布的公告显示,银行均取消了超限费,并将滞纳金调整为违约金。虽说调整后的违约金收取标准与此前滞纳金收费标准基本一致,但多家银行设置了最低、最高收取费用的限额,违约金与滞纳金的计费方式也并不相同。
今后违约金等产生的费用将一次性收取、不再计息,而以往实行滞纳金收费标准时,一旦发生逾期,持卡人需要承担高昂的逾期费用,且计费方式一般是按月复利。
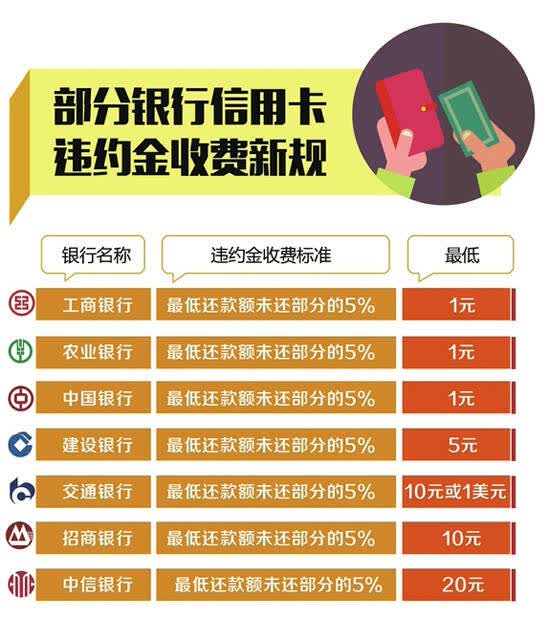
具体来看,今后工商银行、农业银行、中国银行、建设银行、交通银行、招商银行、广发银行、华夏银行、中信银行、民生银行、浦发银行等11家银行将按照最低还款额未还清部分的5%收取透支费。
然而,平安银行和北京银行将根据金额和卡种实行差别费率。就北京银行而言,其公务卡信用卡,按最低还款额未还部分的3%收取;公务卡信用卡以外其他信用卡业务,按最低还款额未还部分的5%收取。
从设置最低标准的银行来看,农行标准最低,为1元,其次为建设银行的5元,而招商银行、广发银行单位卡、民生银行、北京银行、交通银行最低均为10元,中信银行、平安银行、广发银行(单币卡、双币卡)为20元。而设置透支收费最高额度的只有工商银行和华夏银行两家,其中,工商银行为500元,华夏银行为2000元。
业内专家分析,滞纳金改为违约金后,持卡人可与银行协议约定违约金的收取标准和方式,意味着持卡人在享受用卡服务的同时拥有了更多话语权,改变了现有定价机制过于固化的缺陷。
目前,对于信用卡收费调整,大部分银行只提及滞纳金和超限费的调整,至于透支利率等均未提及。按照信用卡新规中的规定,对信用卡透支利率实行上限和下限管理,上限为日利率万分之五,下限为日利率万分之五的7折。而现在各家银行的透支利息基本都是每日万分之五。
中国银行业研究中心主任郭田勇表示,现在各家银行可能都处于观望中,希望执行差不多的标准,形成均衡状态。但随着部分银行发卡量越来越大,竞争日渐激烈,肯定会有银行先行调整透支利率,以抢占市场份额。
此外,有信用卡用户认为,由滞纳金改为违约金后,如果信用卡逾期,是否只要交了违约金,就不会影响个人信用记录?建行信用卡中心客服人员表示,本次调整仅仅是将“滞纳金”改为“违约金”,“至于信用卡逾期是否影响信用记录,评判标准没有变,仍然是人民银行评判”。
银行卡最严新规12月1日起实施 这5条将影响你们的生活
12月1日,央行关于个人银行账户实行分类管理的新政将正式实施。根据央行要求,个人银行账户实行分类管理,分为类、类、类账户,不同类别的账户有不同的功能和权限。同一个人在同一家银行金融机构只能开立一个类银行账户,在同一家非银行支付机构只能开立一个类支付账户。
注意:这里的三类账户是针对持卡较多用户以及已持有类账户需要新开卡的用户而言的。如果你目前已持有一张类卡,你也可以选择不继续办理类、类卡,继续按照以前的用卡习惯也可。这是小招客服的说法。
而且,新规虽是12月1日开始实施。但是,各个银行执行下来到网点完成清理还是需要一段时间的。12月1日以后她姐也会持续关注这件事,到时候也会推出相关的文章。感兴趣的童鞋持续关注就好了。
下面针对几个问题详细说说
什么是类、类、类账户?
举个例子。
类账户可以当做是你的金库,负责较大的金额,使用范围和金额暂时不受限;
类账户是你的钱包,负责日常稍大的开销,单日限额1万;类账户是你的零钱包,负责小额度、频次高的开销支出,限额1000元。
还没看明白的童鞋,可以仔细看看下面这张表格:
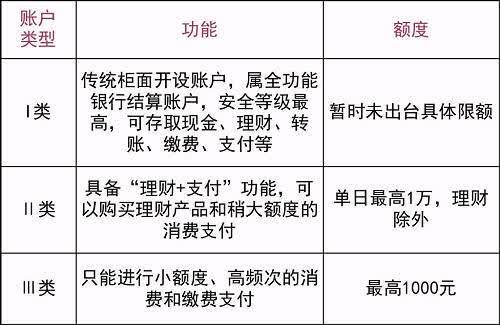
类账户与类账户最大的区别:
II类不能存取现金、不能向非绑定账户转账。
、类账户具有有限功能,只有账号而没有实体卡,且只能与类户绑定使用。
已经持有的多张类银行卡怎么办?
放心吧,《通知》规定,之前办过的类银行账户不受此次新规的影响,可继续使用。但是会对持有类银行卡数量过多的用户进行存量清理。如果没有合理的原因,银行会引导你转移资产进行销户或归并账户,或者降低账户类别的方式,例如从类降级到类。
类账户支付限额1000元,
怎么应对?
我想说,还有类、类账户可供选择啊。类账户也有单日1万的额度呢~应该够花了吧!而且以上规定只是为了帮助我们规范使用银行账户,对我们的资产进行保护。但实际操作过程中,你使用哪种账户进行消费还是你自己决定的。
如何办理类、类、类账户?
这里有个小小的区别需要注意。
类账户只能在柜台办理。并且,同一个人在同一家银行只能开立一个类户,已开立类户,再新开户的,应当开立类户或类户。
类、类账户办理就方便多了。
手机银行和网上银行就可以办理。
办卡成本是否会上升?
是否要多缴年费?
这里虽然增加了两种类型的银行卡账户,但是并不会增加年费和办卡成本。《通知》规定,类、类账户都是虚拟账户没有实体卡,并不需要交年费。
除了加强账户管理之外,还有这几条规定对我们的影响比较大:
取消同行异地存取款转账手续费
这一点的意思是以后你的银行卡可以免费漫游了,但条件是同一家银行。这一点应该也是本次新规中对于我们普通持卡人最有用的吧。
ATM转账24小时内可以撤销
除向本人同行账户转账外,个人通过自助柜员机(含其他具有存取款功能的自助设备)转账的,发卡行在受理24小时后办理资金转账。在发卡行受理后24小时内,个人可以向发卡行申请撤销转账。感觉骗子们要失业了!可喜可贺!
单位、个人转账单日金额超过30万和100万,需单位、个人确认
《通知》规定除向本人同行账户转账外,银行为个人办理非柜面转账业务,单日累计金额超过5万元的,应当采用数字证书或者电子签名等安全可靠的支付指令验证方式。单位、个人银行账户非柜面转账单日累计金额分别超过100万元、30万元的,银行应当进行大额交易提醒,单位、个人确认后方可转账。
来源:她理财
(作者:sangguofeng_2008)
 关注微信


