这阵子关于人民币持续贬值的新闻从来没消停过,不断刷新着高位来告诉吃瓜群众们:所谓的人民币双向波动区间,更多的其实只是单边震荡上行。而且不同以往的是,央妈这次淡然自若,毫无要干预汇率的意思。
人民币是否会继续贬值?
在我看来,贬值是中短期内是非常确定的,在未来12-24个月内人民币达到7.5和8.0的速度可能比预期快很多。
管中窥豹:
M2是一个国家发行的货币总量。
自2007年1月,中国的货币M2连续超越了日本、欧洲和美国几大经济体。目前中国的人民币按照汇率,可以买下美国、日本和整个欧元区毫无压力。

这个看上去振奋人心的消息,背后隐藏着无比荒唐的事实:人民币的实际价值被远远高估了!
如何自救?
但是海外资产配置并不是仅仅把钱换成美元,或者盲目购置美元资产。在我看来,整个流程分为三步:
1)合法的资金出境
2)配置安全保障型海外资产(如储蓄型香港保险)
3)投资高风险美元资产(美股,海外地产等)
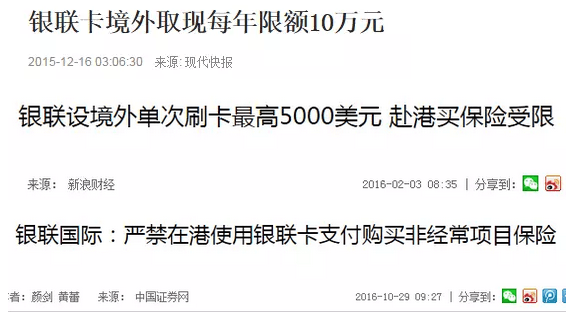
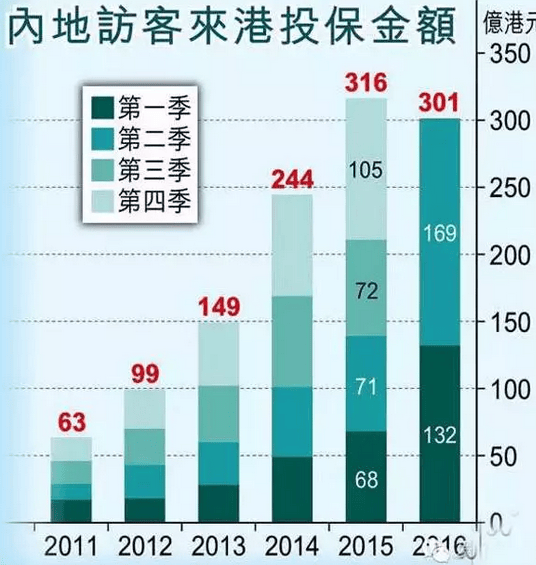
安全型海外资产,比如香港保险,其火爆程度已无需描述。从经济政策对于这类资产的格外“照顾”可见一斑:
当然很多人对于保险有很多成见。其实当前热销的香港保险并不是传统的保险。
古典保险(传统保险),常见赔率1:550,保费1W,一旦出现意外,赔偿金550W;没有出现意外,保费平白消费掉。
不仅受众不喜欢这种传统保险,保险公司也不赚钱。
人们喜欢且保险公司也有利可图的是:投保400W元,保额550W元,一年之后返410W元。这就演变成后来的现代保险。
怎么做到的呢?保险公司其实是“捆绑销售”。
一份价值100W元的保单,里面的“保费”只有1W元。剩下的99W呢,他们直接投资于固定收益市场。海外国际保险公司投资范围广,涉及股票,债券,商品期货,另类投资等等,资产配置分散能带来更长期的增长收益。
如今热销的香港保险(储蓄型/万能型),100元的保险之中,实际人寿保费不足0.5元,甚至更低,99.5元都被投资于美元资产。
抛开货币收益,香港保险的投资收益相较于国内类似产品,其实只是好一些,这个产品也不是第一天出现。真正让其火起来的原因,是2015年人民币正式进入贬值周期,而购置香港保险本身(多为美元计价),是可以用人民币支付的,一旦购买完成,人民币资产就完成了美元资产的转化。在产品本身预期4-8%的年化美元收益,加上近10%的美元较人民币升值收益,总计15%左右的稳定预期年化,最终导致了这个金融爆款产品产生。
(文章来源:金融街李莫愁)
------丑丑分割线------
不用去香港,也能买到保险理财,灵活似活期,收益赛月度固收:
(作者:sangguofeng_2008)
 关注微信


