人的一生大概可以分为三个阶段,从0-18岁为未成年阶段,这一阶段我们主要以上学为主,父母在这一阶段可以为自己的孩子创建教育基金;从18-22岁念大学,23岁进入社会开始工作(不考虑读研的情况),一直到40岁以前,这一阶段主要任务是成家立业,是消费和支出的高峰期,也是事业的上升期,这一阶段可以为家庭创建消费基金;40岁-60岁,开始步入中年,家庭事业都处于稳定期,这时候我们可以考虑为家庭创建养老基金。
很多朋友留言希望能了解一下教育基金如何投?投多少?其实每个家庭应根据具体的情况拟定不同的投资计划,如果我们计划在孩子18岁时出国留学,假设需要200万,每年投资年化收益假设为12%,需要每个月定投3000元,如下表:

教育基金由父母为孩子建立,等孩子懂事后可以让他适当参与,对培养情商有益,就像《小狗钱钱》钱钱里面的小女孩一样,从小树立正确的金钱观,懂得投资理财会受益一生。
我家妞妞今年7岁,该计划已执行了7年,还有11年需要坚持,有人说十年后200万可能也不够留学花费,我们可以根据物价水平和汇率的变化逐年增加定投金额,累计更多的资金。
假定10年平均每年的通胀率为3%,10年后的100万相当于今天的74.4万(1.03^10=1.344)。
当我们跨入大学后,学习理财知识是非常有必要的,可以尝试开通一个证券账户,投入很少一部分资金利用业余时间体验一下资本市场,并不是要赚取多少资金,重要的是学习投资理财知识。
资本市场不是洪水猛兽,我们没有必要谈股色变,证券市场也有很多低风险投资,风险不可怕,可怕的是因为害怕风险就拒绝学习这方面的知识和技能。
如果我们希望在5年后换一辆中高级轿车,十年后换一栋大房子,那么从今天开始我们有必要为自己家庭创建一支消费基金。对工薪族来说薪资报酬基本是唯一收入来源,这些收入是我们投资的本金(是用来下蛋的金鹅),我们应该用“蛋”来消费,而不是“杀鹅”消费。因此当我计划在几年后换车或一栋大房子的时候,我会制定一个投资计划,用投资收益来付车或房屋的首付款。
假定在大学期间我们每月拿500元来学习定投,当我们工作后每个月从工资中拿出一部分资金进行投资,第一年每个月可以存入2000元用于定投,每隔三年每月增加1000元定投资金,假定年化收益率为12%,一直到39岁,为家庭创建一支消费基金如下表:
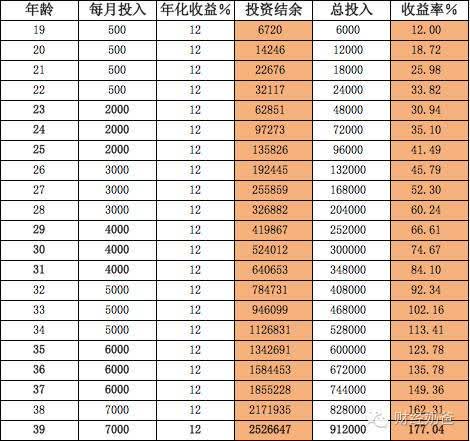
19岁-39岁我们学习和工作的关键时期,不建议花费过多精力在炒股上,股票投资往往投入和产出是不成正比的,用业余时间学点理财知识,用指数基金定投法来进行长期投资是适合我们每一个工薪族的好方法。
人生从40岁开始步入中年,家庭事业都处于稳定期,为了不让我们退休后的生活品质下降,只靠社保退休金将难以实现,因此我们必须为家庭创建养老基金。
有人说养老保险就是一个旁氏骗局,拆东墙补西墙,亏空越来越大,所以弄了一个延迟退休的政策出来,这种说法也有失偏颇,不管未来养老金是否可靠,若想提前退休,自己动手才能丰衣足食。
假定40岁以后家庭每月有10000元可以用于投资,年化收益12%,依靠复利的威力,看看20年后我们能为自己准备多少养老金:
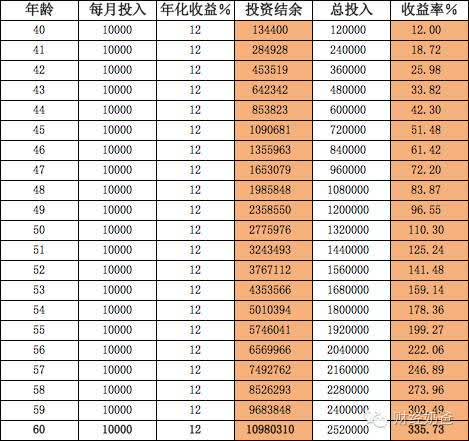
这20年总投入240万,按总投入资金的收益仅仅为3.5倍,我们也将为家庭创造1000万左右的养老金,假定这20年平均每年的通胀率为3%,20年后的1000万相当于今天的555万(1.03^20),可以让我们过上比较体面的晚年生活,养老和医疗基本无忧。
前些天与一个同事聊天的时候问他今年投资收益怎么样,他说处于亏损状态,我建议他尝试定投指数基金,即使在熊市今年坚持定投的收益率也在10%左右,他觉得大半年了才10%太慢了,希望多抓几个涨停板,以这种心态来进行长期投资无异于赌博。
多数人会认为12%的年化收益太低,根本看不上,一个涨停板就是10%,其实投资慢既是快,如果坚持20年我们的资产将翻(1.12^20)9.65倍,即现在投入100万,20年后接近1000万。如果目前我们没有100万,那么我们可以坚持每月投入1万的策略,只需要保证每年年化收益在12%就能到达同样的目标。
年化收益不是要求每年都12%,有些年份小于12%,甚至可能亏损,有些年份远远大于12%。
也有人认为年化收益12%太高,现在的无风险收益率也就24%,怎么可能到达12%,投资不但要有计划而且要有策略:
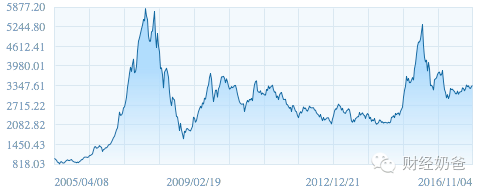
上图为沪深300指数近11年的走势图,从2005年的11月7日(877点)至2016年的11月4日(3354点)年化上涨率约为13%,从上图可以看出,在疯牛时期停止定投(改投债券基金),在慢慢熊市不断定投(即辅以轮动策略),到达年化12%的收益不是难事。
投资标的不仅限于A股指数,港股、美股、欧股等指数基金,什么估值低就定投什么指数。
按时定投策略网格定投策略低估值轮动策略
1、根据家庭情况和需要达到的目标,制定投资计划
2、在熊市或震荡市按月定投低估值指数基金
3、当市场出现黑天鹅时,用存量资金进行网格定投
4、在牛市定投债券基金,并在指数进入高估区域时,逐渐卖出高估值指数基金买入低估值指数基金或债券基金
中国人往往缺乏安全感,因为教育、住房(消费)、医疗(养老)是压在人民头上的“三座大山”,如果我们能为家庭创建教育、消费、养老三支基金,我们将能轻松应对一切困难。
假设我们28岁生孩子,教育基金投资时间从28岁46岁这18年,消费基金从19岁39岁这20年,养老基金投资是从40岁60岁这20年,在同一时间我们可能会同时投资两支基金。教育基金和养老基金,在投资期实行只进不出,我们可以采用更保守的投资策略,主要以按时定投策略为主;消费基金可以采取按时定投、网格定投、低估值轮动等多种策略投资,当牛市来临我们收益颇丰时,可以把收益部分兑现换车或换房,即实现了我们的消费计划也为保住我们的投资收益(即投资高手所总结的熊市买股,牛市买房)。
这三个基金都是长期投资计划,看似简单但长期坚持却不易,计划和梦想一定要有,万一实现了呢?!
来源:公众号财经奶爸
(作者:sangguofeng_2008)
 关注微信


