在前段时间苹果和三星在华与银联合作推出基于自己手机平台和NFC功能的Apple Pay和Samsung Pay引发一阵绑卡热之后。这不,国内的两大手机巨头华为与小米又相继与银联合作,华为于8月31日正式推出Huawei Pay,而小米也在第二天也就是9月1日推出了自己的Mi Pay。从表面上看来这次国内硬件移动又要掀起一阵热潮,但是事实真的如此吗?妙小喵就在这儿给大家扒一下吧。

一开始,大家都应该注意到,不管是来华的Apple Pay和Samsung Pay还是国产的Huawei Pay和Mi Pay都是基于NFC功能才能实现的。那么好奇的朋友就应该会问,这个NFC是什么东东。
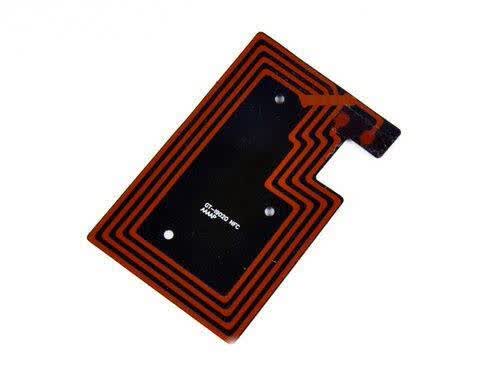
NFC又被称之为近距离无线通讯技术,最开始是另外的三巨头的:NOKIA、SONY和飞利浦一块儿鼓捣出的黑科技。实质上是一种非接触式射频识别(RFID)及互联互通技术,用很通俗易懂的话说就是: NFC芯片,能在一定条件下完整模拟所有磁卡或者芯片卡的功能,而且在使用NFC时是不需要你的设备连接网络。而为了推动这种黑科技的全面普及建立了NFC Forum,其中的成员才包括我们今天提到的这些各种Pay的手机厂商甚至是万事达卡。
当然,今天的主角不是NFC,而是基于它之上的Huawei Pay与Mi Pay。不得不说,这次华为和小米迷之默契的一前一后的公布上线了自家的硬件移动支付方案。表面一眼看上去应该是国内手机巨头在觊觎被苹果和三星这两家巨头抢占先机的硬件移动支付大蛋糕。
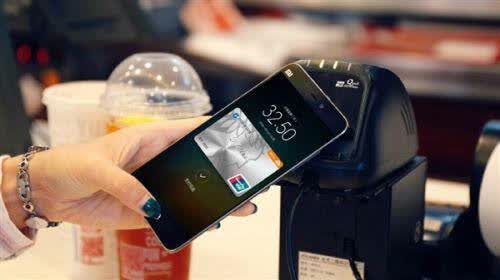
但是回望一下,相比当时苹果和三星推出自家的“Pay”时的媒体热捧,商家争先恐后的更换支持“银联云闪付”(QuickPass)标识的POS机、和民众的争先绑卡。再回过头来看看华为和小米“Pay”的不温不火。这里面还是有点意思呀!
是大家都过了这阵新鲜感还是?下面小喵就为大家梳理一下吧。首先相比苹果、三星的先吃螃蟹的优势。华为和小米推出自家的“Pay”的优势也很明显,首先是当初苹果、三星“Pay”带来的大面积商家“银联云闪付”(QuickPass)标识的POS机的普及。加上华为、小米作为国内最大的手机出货商和市场占有商,其自己推出自己的“Pay”在跟上国际巨头的基础上也能为自己拓展一些其他领域的业务。这应该是华为和小米的最直接的推出自家“Pay”的动力。
但是,华为和小米应该都能料到,在移动支付领域国内还有着俩座大山横亘在他们的面前,那就是支付宝和微信。相比支付宝和微信强大的渗透和普及程度,现在推出自家的“Pay”表面剑指的是苹果与三星,但是其真正的目标是抢占支付宝和微信支付的市场份额。
更深层次的东西,可能就有点阴谋论的意味了。不管是苹果、三星还是华为、小米。与之进行“Pay”合作的合作方可是银联这一神奇的组织。稍微了解一点银联和支付宝,微信的关系人都应该很清楚当初银联与支付宝、微信之间的各种恩怨情仇。当时,支付宝和银联的大战可是引得多少人注目啊。
其次支付宝和银联大战后的结果也是在一定程度上终结了银联在移动支付领域垄断的地位。这一点可真的就让银联大为光火。银联真的是把支付宝恨到牙根里了,就在这个档口上NFC技术的成熟与普及,让银联看到了能在硬件上对抗支付宝的可能,于是不遗余力的联合各大手机厂商推出各种“Pay”来抢占支付宝的市场份额。而各大手机厂商也就卖银联一个顺水人情,也拓展一下未知领域。
但是,大写的尴尬,相比支付宝、微信软件在线的支付,银联的这招硬件支付的弊端也是蛮多的,首先来说,各种“Pay”支付是被不同的手机平台给分割开来的。而且基于NFC功能,可是大多少移动设备现在还对NFC不支持。就算是支持,像索尼大法这类奇葩也是将NFC当成摆设。唯一的优点使用时不需要联网在线,但是现在4G网络普及的当下,联网很是麻烦吗?
所以说,这次华为和小米推出的“Pay”,小喵觉得能有一定的实用场景,但是要想挑战支付宝做到占领绝对的市场份额,小喵觉得有点困难哟!
 关注微信


