据说,爱情的真相是——如果没有更好的选择,我才陪你到天荒地老。
我们常说,对待定投要像对待爱情一样,长期坚持,忠贞不渝。但是,陪你天荒地老的不一定是爱情,也不一定是定投!把定投当做一种理财习惯,并不意味着要“只投入,不退出,天荒地老”。有时候,适时退出定投、锁定收益,并开启新一轮定投,效果会更好。
举个例子
基民A从2005年1月1日开始定投万得全A指数,坚持不懈,到2016年03月01日,你已经累积收益97.06%,年化收益约6.1%,看起来还不错。但是,这期间最高定投收益318.81%,最低定投收益-16.27%;(下图蓝线所示)
基民B觉得基民A定投收益波动太大(最高定投收益318.81%,最低定投收益-16.27%),想换一种定投方式,于是设置“定投收益超过15%触发赎回”,进行滚动定投。
那么,同样投资时间,收益会有什么变化呢?看下图红线所示,基民B的定投方式自2005年以来共有18次触发赎回,也就是有18次定投收益超过15%,“等价的”年化收益约为15.8%,从投资绩效来看,基民B战胜基民A。

为什么会出现这种情况呢?
可以从两方面来看:
原因一:定投时间越长,对于拉低持仓成本的效果越差。
定投的一大优势就是分批投入、降低成本。这是因为定投开始时,你的仓位为0,初期每一笔定投投入相对于总投资占比都比较大。比如第一月投资1000元,第二个月的1000元就占总投入的50%,第三个月的1000占33%……以此类推,越到后面,每次定投的金额相比已经累计的投入比重越来越小。就算遇上暴跌行情,新投入的资金相对总投入能够起到的摊薄作用已经非常小了。
因此,这个时候你一般已积累了较多的投资本金,定投成本也已相对固定,市场一个小跌能跌去你大量的盈利,如果碰上2007年的大跌,后期你更难有机会回到前期高点时的收益。反之,如果你在市场上行时设定目标收益,适时退出,并开始新一轮定投,既能锁定收益,又可以重新发挥定投分批投入、降低成本的优势。
原因二:A股波动频繁,需要适时收割收益。
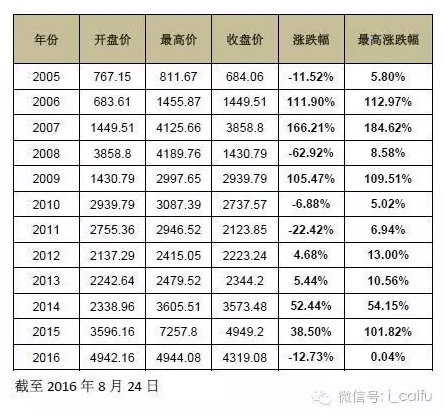
大家看看下表,这是2005年至2016年8月24日万得全A指数的涨跌幅,这12年间,除了2006年、2009年、2014年少数大牛市年份,其余年份指数达到全年最高点后都有回落,像2008年、2015年指数回撤超过50%。定投不奢求卖在最高点,但及时止盈可以减少收益的损失,最大限度保住定投的果实。
这就是定投止盈的魔力!
我们再具体看一只基金的例子。
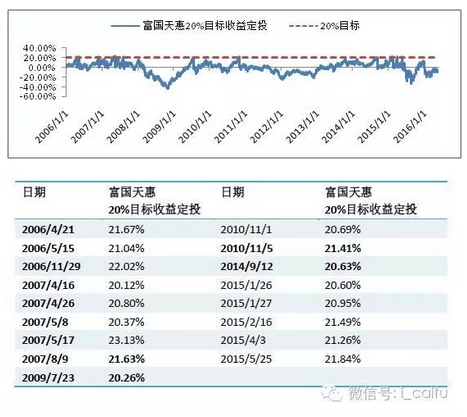
从2006年到2016年,假设定投富国天惠,每获取20%收益即赎回,在此区间,共触发17次。其中,在2006年至2007年的牛市期间,共触发8次!在2014年下半年至2015年上半年的牛市期间,共触发了6次!——这也意味着你既成功保住了牛市中的成果,又避免了随之而来的熊市造成的较大损失!
总结——划重点啦:
在牛市中,定投和一次性投资皆以较快的速度获得收益,市场情绪极度活跃,止盈变得异常重要。
止盈定投——设置目标收益,到达目标后赎回并开始新一轮定投——帮助投资者克服自己的贪婪,及时锁定收益。
基金定投,贵在坚持,难在退出,止盈定投给你一个最合适的退出方案。
问:止盈定投听起来不错!不过,似乎操作起来有点麻烦,比如需要时刻关注是否达到了目标收益。
答:对,操作麻烦的定投就不叫“懒人理财”了!富国基金为各位“懒人”们量身设计了一套止盈定投方案——目标盈。
目标盈有三大优势:
省心省力:设定目标,自动止盈,自动滚投;
费率优惠:费率最低可打1折;
金钱不眠无缝衔接:停止定投,资金转入富钱包,可续享富钱包收益。
来源:公众号财富管理
(作者:sangguofeng_2008)
 关注微信


