4月10日,国家发行了2016年首期电子式国债,果不其然,这次国债卖疯了。400亿国债90分钟就被抢完,盛况堪比春运抢票。有网友表示,早上8点就守在电脑前,结果还是没抢到。更有大爷提前一天就跑到银行门口打地铺等待买国债,为了抢到国债大爷也是蛮拼的。

国债被秒杀,其实这一点也不稀奇,国债从来都是很抢手,即使在遇冷的那些年,也是大爷大妈的标配,只要发行很快就会卖光。国债为什么忽然就成了理财产品中的“当红炸子鸡了”呢,那是因为它主要有四个优势:
国债的安全性其实不必多说,国债的发行主体是国家,简单说就是国家管你借钱,只要国家在几乎就没有任何风险。现在银行都有破产的可能,并且每个人最高只能赔付50万,这其中还不包括在银行买的理财产品。此外,最近一段时间线下理财此起彼伏的爆雷,比如e租宝、大大、金鹿财行以及最近的中晋资产,个个都是十几亿,甚至是几十亿、几百亿的量级,令投资人很没有安全感,这时候国债无疑是普通投资者最靠谱的选择。
2014年11月进入降息周期以来,央行已经降息6次,各种理财产品利率纷纷下行。本次发行的3年期国债票面年利率为4%,5年国债票面年利率为4.42%,高于银行同档次的定期存款利率。与年平均年化收益率低于4%的银行理财产品相比,也有一定优势。更为重要的一点是,在降息通道下,买国债可以提前锁定较长一段时间的高收益。
国债是可以提前提取的,且持有6个月以上还能按照持有时间“分档付息”。这比定期提前支取按活期计息可人性化多了,但是国债提前支取要付0.1%的手续费。
银行理财的门槛是5万,大额存单则更高,个人投资者需要30万。而国债只要有100元就能买,几乎适合所有的投资人购买。
没抢到这期国债的伙伴们不要着急,根据财政部公布的2016年国债发行计划表,接下来从今年5月到11月,每个月10号国家都会发行一期国债,其中6、7、8、和10月发行的是电子式的,5、9、11月发行的是凭证式的。
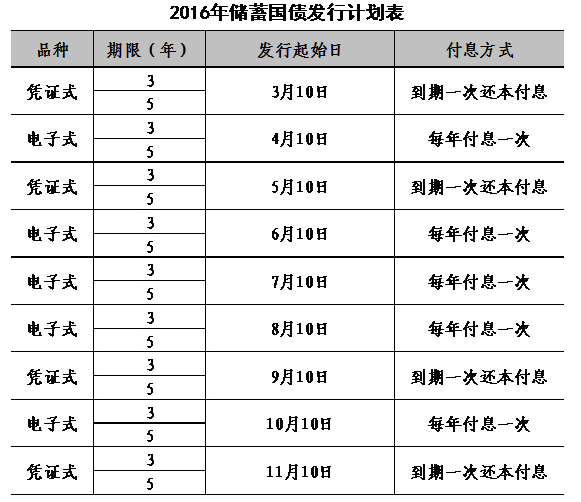
目前我国发行的国债主要以凭证式国债和电子储蓄国债为主,两者主要有以下几点区别:
1、购买时间不同。
电子式国债仅在发行期内可以购买,而凭证式国债在发行期内或者发行期后都可以购买。
2、起息日不同。
电子国债有统一日期开始计息,这意味着即使你是本月10日购买的国债,起息日有可能在本月15日;而凭证式国债的起息日则从投资人购买之日开始计息。
3、付息方式不同。
凭证式国债到期一次性付息,电子式国债每年付息,最后一年支付本金。
4、购买方式不同。
凭证式国债只能通过银行柜台购买,而电子式国债则还可以通过网银买。
从这几次国债的购买情况来看,不练就一点技能还真是不行呢,为了帮助大家更快的买到国债,为大家梳理了一些小技巧。
1、国债一般在当天8:30正式开售,而银行网点的开门营业时间多是上午九点,所以买电子式国债大家最好通过网银买,另外一定要提前登录网银,抢的时候一定要稳、准、狠;
2、虽然电子式国债可以通过网银购买,但并非所有的银行都可以用网银买。建议购买前先给银行的客服打电话确认一下,自己的银行是否支持网银买国债。没有网银的,记得提前去银行开通网银。
3、如果是第一次购买电子式储蓄国债,还需要在购买前开通“国债托管账户”,所谓的“国债托管账户”就是你在网上银行用于购买国债的账户。
4、买国债不要只盯着大银行,大银行网点多,人流大,往往更早售罄。不妨看看自己周围有没有中小型的银行,提前咨询客服有没有销售额度,如果有,可以去试试运气,要比大型银行好抢的多。
5、买国债不要只盯着大银行,大银行网点多,人流大,往往更早售罄。不妨看看自己周围有没有中小型的银行,提前咨询客服有没有销售额度,如果有,可以去试试运气,要比大型银行好抢的多。
6、电子式国债每年付息,所以大家可以关注每年的国债发行时间及自己购买国债的付息时间。国债每年付息之后可以手动转入购买下一期国债,以实现复利增值的目的。
国债如果提前兑取,需要支付兑取本金的0.1%收付费,并按持有时间分档计息。详细情况如下:
(1)不满6个月提前兑取不计付利息;
(2)满6个月不满24个月按票面利率计息并扣除180天利息;
(3)满24个月不满36个月按票面利率计息并扣除90天利息;
(4)持有第二期满36个月不满60个月按票面利率计息并扣除60天利息。
那么问题来了,如果提前支取利息怎么算?下面融360小编就详细的给大家讲解一下怎么计算,看好了:
【提兑扣取利息计算公式】本金*利率/365天*扣息天数
我们以4月10日发行的电子式国债为例,假如投资10000元,买了5年期国债,刚满3年时想要提前兑付。
不考虑复利的情况下持有满3年后到期收益应为10000x4.42%x3=1326元,
提兑要扣除的利息为:10000x4.42%/365x60=72.66元,
再扣除提前兑付的手续费(本金的0.1%)10块钱,
最后到手实际收益共计1153.34元。
怎么样,算来算去是不是觉得,世界上本没有懵逼,算的算数多了也就有了的感觉!
福利来啦,下表是三年期和五年期国债在持有满一年后、满二年后、满三年后兑取实际获得的利息收益。
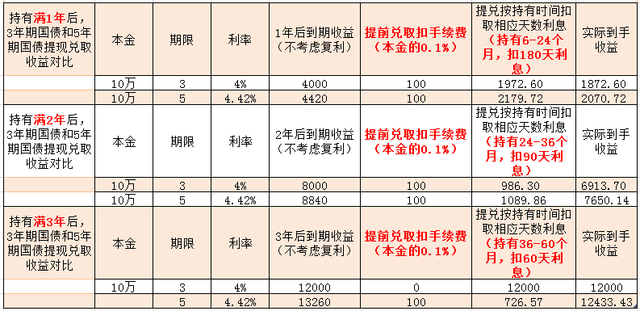
从表中我们还能得出一个结论,那就是提前支取,5年期的国债要比3年期的国债扣除的利息少,相对更划算,这也是5年期国债卖的比较好的一个原因。
不过,还是要提醒大家,国债作为长期投资,一般不建议提前兑取。尤其是在持有6个月之内,因为持有6个月之内提前兑取不但没有利息收益,还要扣取手续费。
记住,买国债的资金最好确认3-5年不会用到,不然提前支取是会带来损失的哟~
呼,说了这么多,相信大家对国债已经有了一定的了解,如果你在剩下的7次机会中依然没抢到,那你点背就不能怨社会了,小编也只能帮你到这儿了。
(作者:qi20120823)
 关注微信


