这是一个充满变动的时代:经济形势进入了新常态,政商环境刚走在趋好的路上,社会风气也在变,人们的价值观更在变;在国际上,美元越来越强势,黄金和石油都变成了“软蛋”。在这样的环境下,你手里的人民币还好吗?他们会不会正在变成傻钱、死钱,最后沦为呆账、坏账?
通过科学测算,如果按照购买能力计算,现在的100万元,在10年之后的真实购买力可能相当于今天的32万元到62万元之间。在20年后的真实购买力,可能相当于今天的11万元到45万元之间。
如果按照占货币发行量的比例计算,现在的100万元,在10年之后的财富比例可能相当于今天的13万元到35万元之间。20年后的财富比例可能相当于今天的2万元到19万元之间。
钱,你受苦了!
我曾以为银行是你茁长生长的土地
没想到二十年过去了
你却越来越瘦了!

钱,你受苦了!
没想到股灾续集不断
你差点就全军覆没了!
钱,我现在明白了
其实你和我一样
都需要一个安稳的家
能遮风避雨的价值宝地
未来十年应该如何投资,当下又应该如何进行资产配置?这是困扰无数投资者的问题。
在中国经济不断减速的当下,高收益低风险的单一资产难寻,投资者要获得较高投资收益不可避免的需要承担相应风险。对于普通者来说,投资是一件越来越难的事情了。
前者首次较为系统地介绍了战略资产配置体系、分析大类资产跨越周期的回报和风险特征、并针对不同风险承受能力的投资者提出了长期配置比重建议。后者侧重于战术角度,聚焦当下,结合对经济周期的判断,在前者基础上小幅调整,以实现更高回报。
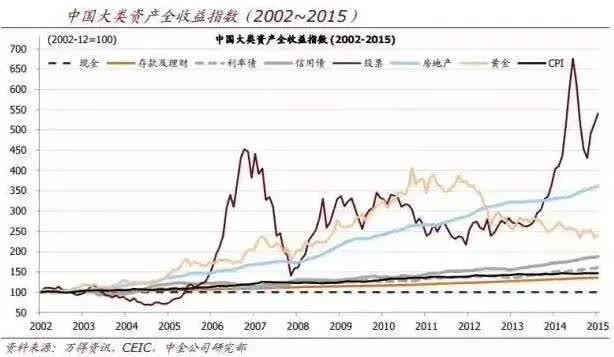
过去很长一段时间里,投资者什么最赚钱并不是一个十分困扰投资者的问题。房地产、高收益理财等年收益超过20%的近乎无风险的“赢家标的”,是中国投资者的首选,也为投资者赚钱了巨额收益。
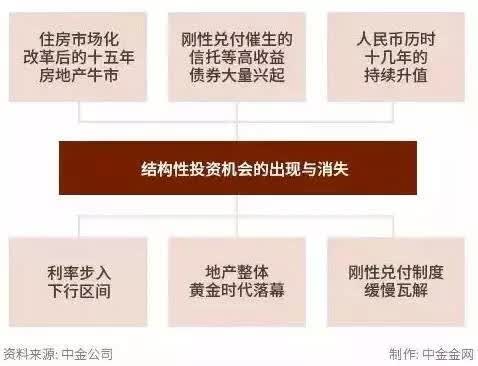
但这并不可持续。第一,这些暴富机会的出现,与我国从计划经济向市场经济转轨的过程之中所产生的一些结构性投资机会有关,随着经济周期的变化,这些投资机会正迅速失去光彩;第二,这也直接造成了中国私人财富集中于存款和银行理财、房地产等少数标的,存在着巨大的缩水风险。
如今,中国市场收益和风险更加匹配,高收益低风险的单一资产难寻,获得高投资收益不可避免的需要承担相应风险。
投资者的收益主要来自三个方面:一是通过有效分散化承担相同风险的情况下获得更高的组合收益;二是获取择时收益;三是通过主动管理获取单一资产的超额收益。
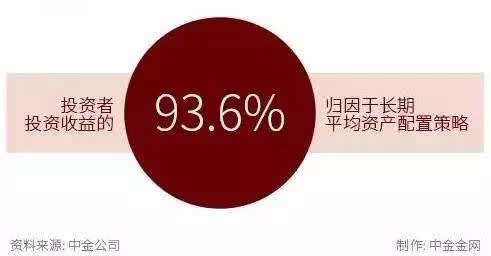
美国学者Brinson等人于1986年发表在《金融分析家杂志》上的“组合绩效的决定”是资产配置领域的经典文献,该研究表明,投资收益的93.6%归因于长期平均资产配置策略,而具体投资于哪只股票或产品、投资的时点选择等因素对回报影响较小。
既然如此,未来十年应该如何投资,当下又应该如何进行资产配置呢?
其中,战略配置着眼中长期策,依赖合理分散化投资,帮助者在不牺牲预收益的情况下降低风险水平,在承担相同波动风险的前提下获取更高收益;战术配置则着眼于当下,结合对经济周期的判断,在战略配置的基础上进行小幅调整,帮助投资者获得更高回报。
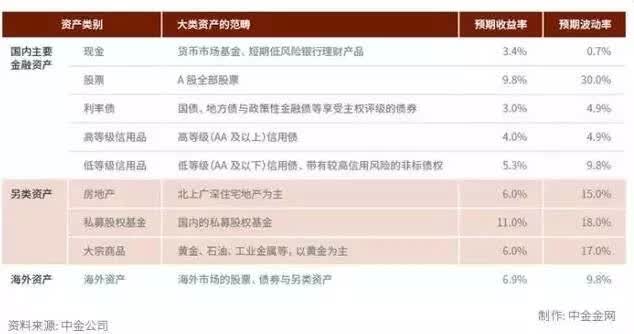
战略报告首次较为系统的介绍了战略资产配置体系,分析大类资产跨越周期的回报和风险特征、并基于中长期投资视角和底层量化模型展开组合构建、回溯检验和情景分析,为不同风险承受类型的投资者提供大类资产长期战略配置的比重建议,帮助投资者实现资产长期保值增值的合理目标。
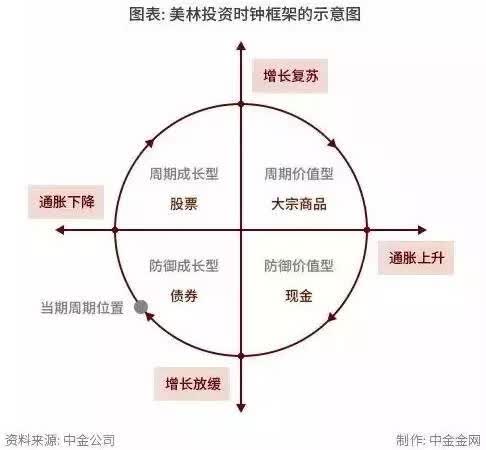
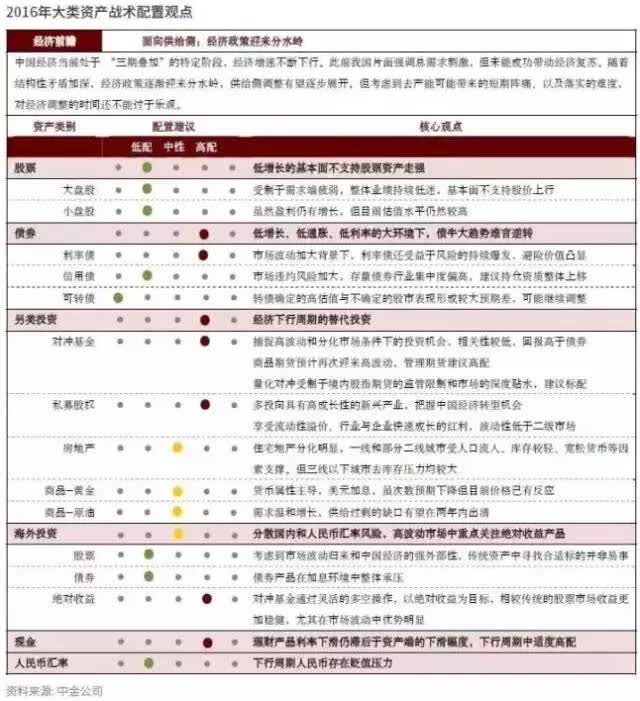
战术报告则以美林投资时钟为理论框架,经济衰退期通常是由高配债券逐渐转向高配股票的时期,其临界时点取决于经济复苏的信号何时出现。报告认为,我国供给侧改革刚刚启动,短期首先会带来“阵痛”,未来结构调整过程漫长,刺激政策会阶段性出现,但并不能真正带动经济复苏,对经济转型的时间点不能过于乐观。
因此,报告建议,由高配债券转向高配股票的临界点还未到来,2016年建议防御为主,伺机出击,大类资产配置整体建议高配现金、利率债、另类和海外绝对收益对冲基金、低配股票。
注:本文综合自中金金网、网络等
(作者:sangguofeng_2008)
 关注微信


