如果现在唐僧师徒四人结伴去西天取经,沿路的妖怪们一定会放走唐僧,大喊一声,留下猪八戒!
自打进入2016年,“二师兄”身价飞涨,大家纷纷哀叹,再这样下去,只怕连猪肉都吃不起了。日前有媒体记者走访帝都一些卖场的猪肉类柜台时,就发现有消费者纠结再三,最后还是放弃了购买,并自嘲称,我现在不怎么吃肉了,改吃其他的。

猪肉价格的上涨到底有多疯狂?来看下面的一组数据。
2016年4月15日,新发地市场白条猪的批发平均价是12.1元/斤,而去年同期这一数字仅为7.88元/斤,涨幅高达53.55%。
事实上,在2016年3月,猪肉价格更是创下了2009年以来的历年同期最高点。
更重要的是,至少从目前来看,猪肉价格短期内还将持续上涨。华泰证券研报预计,进入5月后,猪肉价格将再度启动快速上涨,本轮上涨的最高点或将出现在7-8月份。
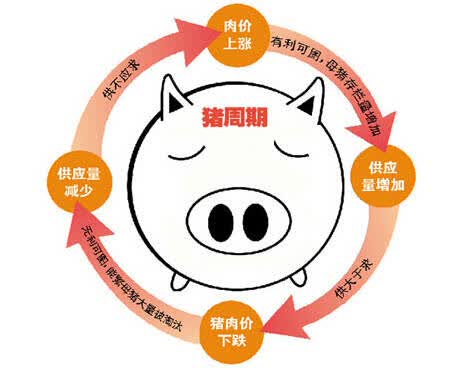
中期来看,可能到2017年,猪肉价格都将在维持目前的相对高价。为什么这么说呢?这主要是因为,猪肉价格是由猪肉的供求决定的,但是猪肉的供给不可能瞬间增加,一定会经过养殖户补栏(也养更多猪)的一个过程。只有猪肉的供给增加了,猪肉价格才会开始下降。
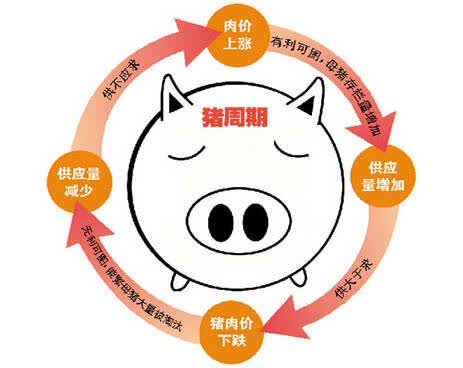
判断养殖户补栏的一个重要数据,就是能繁母猪的存栏量(毕竟小猪是要母猪生出来的)。但农业部的最新数据显示,上半年能繁母猪的数量并未见显著增加,所以可能要到下半年,养殖户才会开始补栏能繁母猪的数量,然后母猪再生小猪,传导下来,便是2017年了。
由于猪肉价格的上涨,养猪企业现在甚至开始惜售,而这也说明它们预期,未来能把猪肉卖出一个更好的价钱。另一方面,在惜售的作用下,猪肉的短缺进一步加剧,反过来又促进了猪肉价格的上涨。
养猪企业的惜售并非没有道理。受益于原料价格的下跌,一只猪的盈利空间大幅提升,就算按照目前的猪价估算,卖出一只猪的盈利也在800到1000元左右,若是猪价继续上涨,自然赚得也会更多。
对于A股来说,对应的生猪养殖板块,老乔推荐重点关注的是雏鹰农牧、牧原股份和温氏股份。
雏鹰农牧(002477):
基本面:
1、随着原猪舍改建完工和吉林新猪舍项目陆续开工,公司在新模式下将实现产能加速释放。预计16年河南原养殖项目将出栏不少于200万头生猪,吉林项目将出栏100万头生猪。
2、公司受益于产品结构中仔猪占比较高,较同业业绩弹性更大。且公司屠宰业务的产能利用率将大幅提升,实现盈亏平衡或微盈,不再拖累公司业绩。
技术面:
公司此前多次回踩30日线,在30日线附近似有强支撑,短线可轻仓布局。
牧原股份(002714):
基本面:
1、公司此前定增约20亿元用于生猪产能扩张,项目建成后可提供出栏生猪207.5万头,增加高品质猪肉供应。到2018年,公司生猪养殖产能可达到约900万头。届时可能再完成一轮“猪周期”,公司适合长线布局。
2、猪肉进口可能会冲击猪价,但由于进口量小,影响非常有限。受益于豆粕、玉米等饲料的降价,公司2016年每头猪的盈利可达1276元。
技术面:
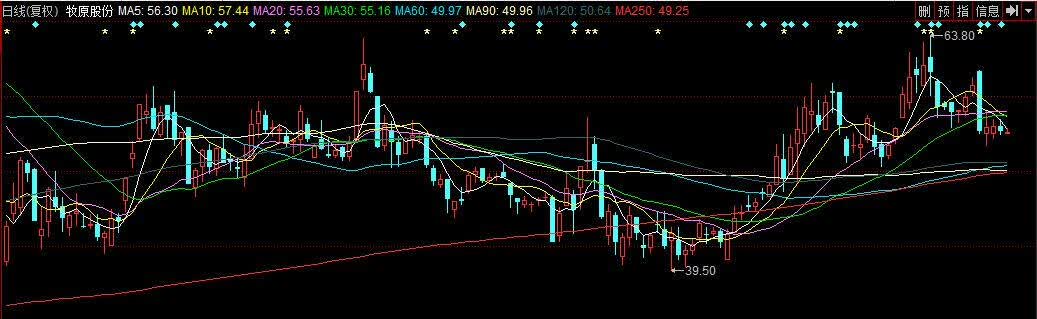
公司股价在52至54元一带盘整,有企稳迹象,短线或将上攻5日线。日线KDJ和MACD调整相对充分,短线可择机介入。
温氏股份(300498):
基本面:
1、公司2015年实现生猪销售近1535.06万头,肉鸡销售7.44亿羽,头均、羽均盈利分别在270元/头与
2.2元/羽附近,业绩体量达到62亿元,符合此前高速增长的预期。公司在2015年猪价仅3季度行情高
涨而其他时期低于预期的情况下,获得头均接近300元的净利,且同时给与农户的代养费升至200元,彰
显公司成本控制的能力。同时公司量增超过此前计划,也显示了战略落地的能力较强。
2、当前猪价持续高企在19元/公斤以上超预期,3季度更有望超越22元/公斤,全年猪价维持高位叠加粮价下行情况下,养殖龙头头均盈利应达到800元/头以上。预计温氏全年在1750万头、单头盈利800元/头,出栏7.5亿羽黄羽鸡、单羽盈利2元的情况下,有望实现155亿元净利润,优秀合作养殖龙头业绩有望超市场预期。
技术面:
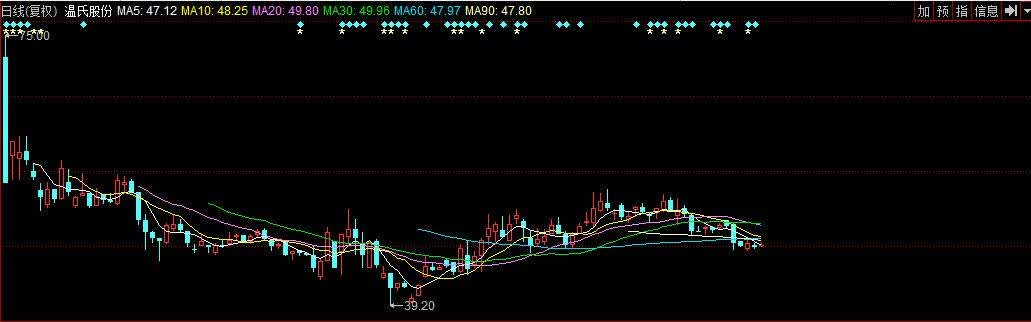
公司股价目前尚在跌势,上方均线密布,周二尝试上攻5日线,如能站稳5日线,短线可择机介入。
除上述四只外,生猪养殖板块的个股还包括正邦科技(002157)、圣农发展(002299)、新希望(000876)、华英农业(002321)、大北农(002385)、中牧股份(600195)等。
作者:老乔
以上分析仅代表作者个人观点 不代表京东精选股投资建议,据此投资请注意风险 。本站图片均来自于网络,如您是图片版权方,请联系我们删除。
 关注微信


