简小七、八大樊和所有买房的小伙伴一样,都是希望和忐忑的混合体。
两位好友相约做邻居,都准备买100万的房。可是,到底如何贷款呢?
一.首付与期限:贷多少,贷多久?
低利率环境下,贷越多,贷越长越划算;但要控制总体负债率。
简小七:现在利率便宜,多贷点!就按30%贷!
八大樊:欠那么多钱,我心慌。就缺20万,少贷些吧……
神秘人士:你们说的都有道理,不如来做判断题吧。
say no
每月还款额超过月收入的1/3
如果你的月还款压力太大,你的生活质量都会受到影响。如果超过上述限额的情况,建议降低贷款额度,拉长贷款期限。
say yes
自己的投资收益率贷款利率
贷款期限越长越好,首付比例越低越好,这是为了充分利用你的钱,让钱产生更大的收益。
二.贷款种类:公积金贷 vs 组合贷 vs 纯商贷
公积金贷款最优,组合贷里有隐形成本
神秘人士:房贷可不止商业贷款一种。还有公积金贷款和组合贷款。
简小七&八大樊:那我们怎么选呢?怎么贷款最有利?
1.两个“纯血”贷款:公积金贷款和纯商业贷款
他们的区别有很多,最大的是这两个:
1)利率
目前,9折商贷比较普遍,即使是非常优惠的8折商贷,也高于公积金贷款利率。

简小七一算,她的20万贷款按公积金利率,利息合计32.3万元,少了13.0万元,选择了公积金贷款果然划算啊。(假设贷款25年,利率为基准利率的85折)
2)公积金贷款有最高额度限制
一般来说,职工个人可贷额度由按住房公积金账户月均余额的15~40倍,并有封顶限额,具体根据地方标准而定。
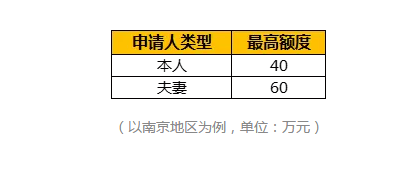
简小七悲剧地发现,70万贷款额度超过了她的最高限制,有没有既能充分利用公积金、又享受商业贷款的额度的方式呢?
神秘人士告诉他:有,这个“混血儿”叫做组合贷。
2.组合贷
简小七高呼组合贷简直完美,神秘人士却拦住了简小七。组合贷款其实有两大问题:
1) 组合贷中的商业贷款部分不能享受折扣优惠
遇到这种情况的小伙伴也不要着急,公积金不仅可以用于贷款,在有商业贷款的情况下,也可以定期一次性提取用于还贷,如果差异大不妨试试这种方式。
2) 办理不便
组合贷参与的银行有限,分开收取公积金与商业贷款的服务费,所以服务费用是最高的。尤其组合贷审批放款时间长,使得急需资金回笼的开发商可能会催促。而银行由于组合贷的成本、风险高,也会相应提高收入流水的要求。还有些开发商,甚至会各种阻拦你使用组合贷,因为组合贷的贷款流程比较长。
两位小伙伴赶紧去咨询公积金中心和客服经理,仔细询问了以下问题:
楼盘是否在公积金管理中心备案?办理组合贷的银行,哪家更方便?各类贷款的利率如何?各家银行贷款,对银行收入流水有什么要求?
三.还款方式:等额本息 vs 等额本金
收入低增长快,选等额本息;有积蓄增长缓,选等额本金。
准备做公积金贷款的两位小伙伴,又遇上了新的困惑:等额本息和等额本金还款,怎么选呢?等额本息还款,贷款期限内应还贷款本息均分到每个月,每月还款额均等。等额本金还款,贷款期限内应还贷款本金均分到每个月,每月还款额(本息合计)不同且逐月减少。
以简小七的25年期贷款70万元为例(单位:元)
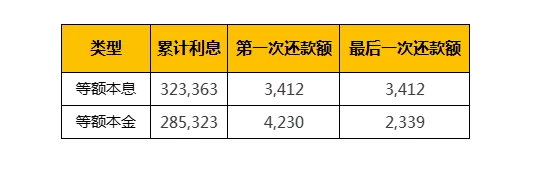
等额本金的方式实际上占用贷款额度和时间少,累计偿还利息往往就要少一些。等额本金刚开始还款压力较重,随着一次次还款,还款压力越来越小,如果已经有一定的积蓄,未来看不到收入增加的借款人就更适合这种方式。而等额本息还款压力均衡,暂时收入少,预期收入将稳定增加的借款人不妨选择等额本息。
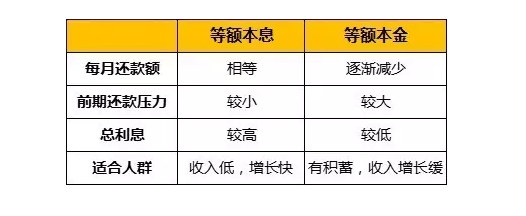
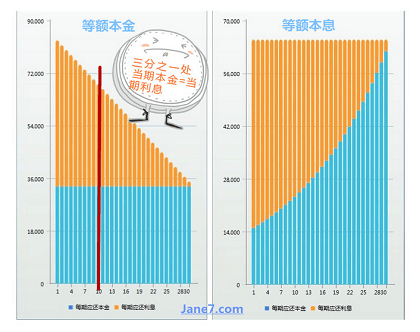
这两种还款方式并没有绝对的优劣,适合自己的,就是最好的。简小七目前收入不错,所以选择了等额本金还款,可以节省利息。两位小伙伴最终选定了自己的理想贷款方案:
简小七选择了60万公积金贷+10万等额本金商贷的组合贷;八大樊则决定用足60万公积金贷款。仔细一算,简小七发现最终的贷款方案,竟然比最初的方案省了十几万;八大樊也觉得公积金贷款,不用太可惜。两位小伙伴的问题,终于顺利解决啦!
(本文转载自微信公众号:简七理财,转载需授权,本文仅代表作者本人观点,与京东金融的观点和立场无关)
 关注微信


