这又是咱胡子奶爸群里面的奶爸奶妈们讨论过的问题,赶脚都不是很懂,特意学习了一下,下面是答卷,请各位考官打分~

二万五千里长征分水岭
一、少儿医保
少儿医保是国家福利,不仅基础保障全面,还可以带病投保。报销比例也是相当的可观啊!举个栗子:
北京每年160元少儿医保,报销规定如下:门诊650起,2000元封顶,报销比例50%;住院650起,17万封顶,报销比例70%。
某刷爆朋友圈患白血病儿童医疗费用报销:根据深圳市医保记账系统显示,该儿童住院3次,共产生医疗费用20多万,报销了16.8万,报销比例高达80%。
~
国家送只羊给你,你确定不要揩揩油、挤挤奶、褥褥羊毛?怕是傻的吧?
少儿医保一般可分为未成年医保和中小学生医保。未成年医保要求本地户籍且参保人员未满18岁的非学生,中小学生医保无年龄和户籍限制但需要提供学籍证明(满了18岁能提供中小学生学籍证明也能办哟~)。
新生儿享受医保最好在出生1个月内入户后马上办理,然后就可以报销从出生开始产生的医疗费用,因为办理时间过长,太迟容易错过3个月的追溯期。
~
二、儿童意外险
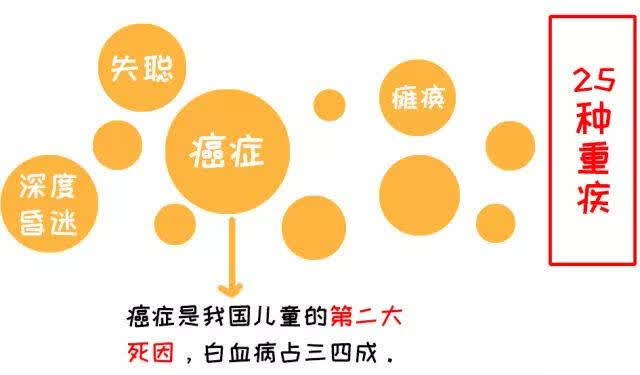
意外的发生率高、死亡率高,根据数据统计,目前意外伤害已经成为我国14岁以下儿童的第一大死因。
现在你理解为啥国家强制学生购买学平险了吧?(???)
购买的四点建议:
丨爱动的孩子多买些走路前可暂不买,走路后考虑购买;一般男孩比女孩更爱动,所以男孩要比女孩多买。
丨少儿意外险保额有上限,多买无用国家规定未成年人身故(死亡)赔付额度:10岁以下为20万元,10-18岁为50万元。投保的保额更高也不多赔。
丨重视附加意外医疗险少儿意外险基本都涵盖意外身故或者全残,死亡事件比意外受伤出现几率低得多,赔偿金额差别大,所以应该更慎重的选择附加医疗险。
丨报销复杂,投保前弄清楚报销条例意外医疗险给付条件简单,报销复杂。通常都是有选择性的报销,如床位费、进口药品等是否报销,各家公司规定都不同。
三、儿童重疾险
购买的两点建议:
丨购买额度至少50万重疾险的赔付额度应高于大多数重疾的平均治疗成本,也就是保额至少要50万。重疾治疗费用高昂,要买就买够,否则一旦孩子生病,会给家庭造成严重的经济负担。
丨购买消费型重疾险重疾险分为消费型、终身型和定期返还型,建议购买保额在20年的消费型重疾险。定期返还型,基本上都是鸡肋,几十年以后的那点返还根本不值钱;终生型,建议孩子成年后再考虑购买,土豪随意;消费型,1年期的重疾险存在续保和停售的风险,20年期的重疾可以保障孩子成年,之后是否续保可以由视情况决定,而且20年后一定会有更加优质的保险产品。
延伸:
医保报销范围扩大,儿童重疾险还买不买?
其实购买医保之后购买重疾险,就像好比乘飞机时从经济舱升到商务舱,待遇不一样。
只要投保人所患疾病符合合同约定的重疾,重疾险保单立刻生效,与医保报销多少无任何牵涉。根据中国红十字会报告统计结果得知:国内的医保制度可为大病儿童报销的比例大概在35%-85%,这个医保报销跨度比较大。另外消费型保险大多是一年一缴费,不存在退保损失。
所以在经济条件允许的情况下,选择一份重疾险作为补充医疗费还是很有必要的。
三、医疗保险
不太推荐,投保预算多可以买
丨少儿医保已经有了较好的保障前文我们提到过,对于基础的医疗费用开支,儿童医保已经能有一个比较不错的覆盖。 丨商业保险性价比不高对于商业医疗保险,普通工薪阶层接触的的一般都是低免赔额,低保额。保费低,免赔额也低,住院了只要花钱就能报,但是保额也很低,一般不超过2万。不过保费每年也就两三百元,不贵。
可以购买的情况:
丨没有购买少儿医保丨不在户籍城市,有少儿医保也无法报销丨所在地没有少儿医疗保险的定点医疗机构目前少儿医疗保险的定点医疗机构数量只有几十家,参保人选择局限性很大,而住院医疗定点医疗机构全市有近千家,更有选择余地。丨弥补医保报销不足比如医生开的进口药就不能通过医保报销;医保的办理和报销比商业医疗保险更麻烦,需要自己跑街道和银行等地方。
理财保险
不推荐,土豪随意看起来又能理财又能有保障的功能,实际上每年投入的保费贵,获得的保障很差。主要有3点:
丨收益低——年化收益率大概在0.54%到2.1%之间。即使最高也高不过活期的余额宝啊!保险比银行定期存款还死啊!不仅保底收益低,而且实际收益也不高,想它能跑赢通胀也基本上是不存在的。
丨保障差——保障的病种少,采用自然费率,其本质就是消费型的重疾险;抗财务风险也差,如果银行定期存款中止定期,退本金,利息按活期计算支付。对保险就属于中途退保,退钱不退保费(也就是本金),只能退现金价值,N年之后,现金价值远远落后于保费。
丨费用高——首年扣除很大比例保费作为管理费用,后续每年也都有一定比例的费用扣除。毕竟理财保险的主要功能是理财,而不是投资回报,别人给你理财那肯定是要赚取佣金的。
购买保险的原则
丨大人先,小孩后——保险最应该保的是“发生事故后对家庭造成损失比较大的人”,这里是指经济损失。说难听点,孩子没了,对父母经济收入影响不大。但对家庭经济支柱来说,无论是患重病或是身故都会导致家庭的收入骤减甚至归零、欠债,只会给家庭带来负担,大人买了保险还可以获赔一笔钱补贴家用。
丨健康先,教育后——不少保险公司将教育基金与儿童身故保障设计在一起,吸引父母们为了孩子购买教育储蓄险,这种险看似兼顾了保险和理财两方面的需求,但实际上两方面都没有做好。有CCTV的新闻节目都说了,是真的!理财的坑,不懂还是别乱跳。
丨保障先,理财后——也是建议消费险先,理财险后。像医疗险/意外险/定期寿险那肯定是买消费险,买保险最重要的是保费和保额的比例,叫杠杆,杠杆越高越好,在可以承受范围内选择高一点免赔额,保险的性价比会更高。对于理财险,返还保险的本质都是一个消费险加一个理财,前面说了理财险的坑就不重复说了。
保险的购买方式
丨简单保险网上买——网上买能买一些简单的,比较固定的险种,比如意外险之类的。在网上买保险方便快捷,但一定要仔细看看保险的细则,搞清楚保障条例。
丨复杂保险找经纪人——复杂保险需要找经纪人,合理配置。保险这行搞得很像传销,绝大多数经纪人都不靠谱,只想着怎么忽悠你多买点。靠谱的保险经纪介绍险种会优缺点都讲到,不会不停问你问题给你施加压力,不会有事没事就骚扰你。希望大家都能找到靠谱的经纪人!
其实购买儿童保险还有一条通用原则就是.................... 土豪请随意!
如果你跟我一样
即将、正在经历这种跌宕起伏的带娃生活
 关注微信


